¿Sigue siendo el dinero en efectivo el rey? Una búsqueda rápida ofrece argumentos convincentes a favor y en contra de esta cuestión. Sin embargo, una cosa es segura: los pagos digitales están en auge. Según un informe reciente publicado por Global Market Estimates, se prevé que el mercado mundial de los pagos digitales crezca de 83 100 millones de dólares en 2023 a la impresionante cifra de 188 200 millones de dólares en 2028. Ante este nivel de crecimiento previsto, es importante comprender la evolución de los pagos digitales, sus ventajas e inconvenientes y qué cabe esperar en el futuro.
¿Qué son los pagos digitales?
Los pagos digitales se han convertido en la norma para la gran mayoría de los consumidores y empresas de todo el mundo. Los pagos digitales consisten en la transferencia de valor de una cuenta de pago a otra mediante un dispositivo o canal digital. Esto incluye los pagos realizados mediante transferencias bancarias, dinero móvil, códigos QR y otros métodos de pago digitales, como las tarjetas de crédito, débito y prepago.
La descripción abarca una amplia gama de opciones de pago digital, lo que hace que sea fácil responder a la pregunta inversa: «¿qué no es un pago digital?». Los pagos no digitales son aquellas transacciones en las que se utiliza efectivo o cheques.
La evolución de los pagos digitales
Los orígenes de las transferencias electrónicas de fondos (EFT) se remontan a la década de 1870, cuando Western Union introdujo este sistema. Este término genérico abarca la cámara de compensación automatizada (ACH), las transferencias bancarias, los pagos instantáneos mediante monedero electrónico y otros métodos de pago digitales.
Pero fue en 1994 cuando los pagos digitales se popularizaron, al comenzar la Cooperativa de Crédito Federal de Stanford a ofrecer banca en línea. Al ver el potencial de los pagos digitales, otras entidades financieras no tardaron en seguir su ejemplo y comenzaron a ofrecer alternativas de dinero electrónico, como el dinero digital, el dinero electrónico y los tokens. En 1994 también nació Amazon, lo que impulsó el comercio electrónico hasta convertirlo en algo habitual. Esto allanó el camino para que otros sectores se sumaran a la revolución de los pagos digitales.
Los pagos digitales siguieron evolucionando y, a finales de la década de 1990, PayPal entró en el mercado, convirtiéndose en una de las primeras empresas en permitir pagos a través de aplicaciones móviles y correo electrónico. Tras la introducción de Google Wallet en 2011, se abrió la veda y el monedero digital ganó rápidamente aceptación. Esto llevó a organizaciones —desde Airbnb hasta Zions First National Bank (y todas las demás)— a aceptar pagos digitales.
Hoy en día, disponemos de una amplia variedad de monederos digitales entre los que elegir, como Apple Pay, Cash App, Dwolla, Google Pay, Samsung Wallet, Venmo y Zelle. Esto no solo simplifica los procesos de compra y pago, sino que ofrece funcionalidades adicionales. Ahora tenemos al alcance de la mano transferencias de fondos, almacenamiento de cupones, tarjetas de fidelidad, tarjetas de socio, entradas, tarjetas de embarque, registros de vacunación, la posibilidad de realizar pagos recurrentes y mucho más. En 2017 se lanzó el bot de pagos de Telegram, que ofrece un canal más para aceptar pagos por productos y servicios prestados.
Avancemos rápidamente hasta la actualidad
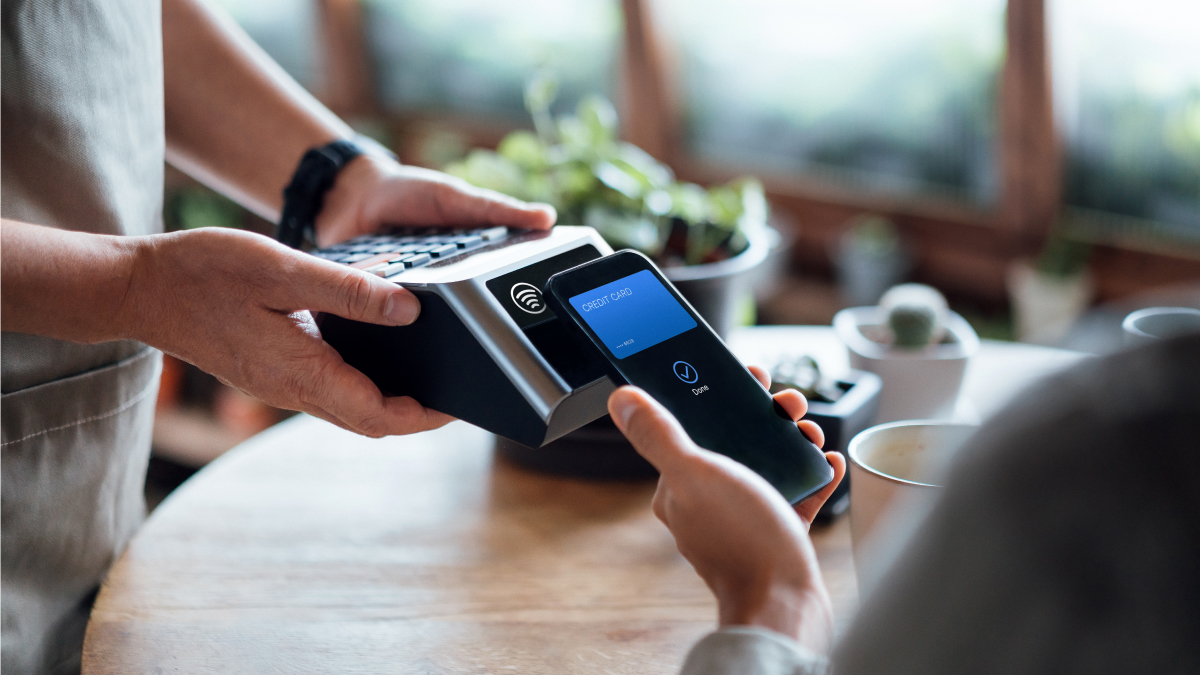
Ahora nos encontramos en plena transición hacia el estándar EuroPay, MasterCard y Visa (EMV), en el que los teléfonos inteligentes, los relojes inteligentes y otros dispositivos inteligentes están equipados con la capacidad de procesar pagos móviles mediante comunicación de campo cercano (NFC). ¿Qué significa esto para los consumidores y las empresas?
¡Prácticamente cualquier cosa que quieran comprar se puede pagar con un dispositivo inteligente! Cosas como gasolina, comida, software, almacenamiento en la nube, muebles y mucho más. Con la creciente digitalización de nuestro mundo, la revolución digital no solo ya está aquí, sino que se prevé que sea la piedra angular de una nueva economía digital.
Ventajas de los pagos digitales
Las ventajas de utilizar los pagos digitales —ya sea como beneficiario o como pagador— son numerosas. Veamos las 10 principales ventajas de los pagos digitales.
1) Velocidad
Las transacciones se realizan casi al instante. El beneficiario recibe los fondos casi de inmediato, lo que mejora el flujo de caja y refuerza la estabilidad financiera.
2) Comodidad
Las transacciones pueden realizarse en cualquier momento y desde cualquier lugar con conexión a Internet. Esto elimina la necesidad de llevar consigo grandes cantidades de dinero en efectivo o una chequera.
3) Trazabilidad
Podrás realizar un seguimiento y registrar las transacciones de forma rápida y sencilla, lo que mejora la transparencia y la rendición de cuentas.
4) Costes
Desde el personal encargado de gestionar las ventas y los pagos hasta la impresión de cheques, etc., los procesos manuales se sustituyen por la automatización. Esto permite el envío y la recepción electrónicos de facturas y pagos. El trabajo manual se reduce aún más cuando se implementan flujos de trabajo automatizados, lo que reduce los costes y disminuye los errores.
5) Pagos periódicos
Los pagos en línea han simplificado y agilizado los laboriosos procesos de pago periódico de las empresas que operan mediante suscripciones.
6) Visibilidad y control
Cuando se integran opciones de pago digital en el sistema de cuentas por pagar (AP), resulta más fácil supervisar y controlar la aprobación de facturas y las autorizaciones de pago. Además, mejora la visibilidad de los procesos de cuentas por pagar tanto para la empresa como para sus proveedores.
7) Pagos nacionales e internacionales
Ofrece la posibilidad de supervisar todo el ciclo de vida del proceso de pago —desde la iniciación del pago y la tokenización hasta el procesamiento del pago, la liquidación y las notificaciones de devoluciones—, lo que permite una conciliación exhaustiva entre los sistemas financieros.
8) Formas de pago
Ofrece a los clientes una amplia gama de opciones de pago en línea. Esto tiene un efecto directo en la finalización de las transacciones y, en última instancia, en la rentabilidad.
9) Experiencia del cliente
La gran comodidad que ofrecen los pagos digitales permite disfrutar de una mejor experiencia de compra. A su vez, esto aumenta la satisfacción de los clientes y mejora su fidelidad.
10) Seguridad
Garantizar la protección y la confidencialidad de los datos de los clientes es una prioridad para las empresas, tanto grandes como pequeñas. Al aprovechar una seguridad de nivel empresarial que cumple con las normas de conformidad PCI y RGPD para los pagos con tarjeta de crédito, los sistemas de facturación ayudan a las organizaciones a mantener la seguridad de los datos. El cifrado a nivel de aplicación ofrece un enfoque seguro para proteger los datos de la empresa. Para ello, va más allá de la simple protección de los datos en reposo mediante el cumplimiento de las normas de cifrado FIPS 140-2 de nivel 2 y nivel 3.
Además, las medidas de seguridad como la autenticación de dos factores (2FA) requieren dos formas de identificación independientes y distintas para acceder a los datos y la información. El primer factor suele ser una contraseña y el segundo podría ser un código que se envía por SMS al smartphone del usuario o incluso datos biométricos, como la huella dactilar, el rostro o la retina. Algunas empresas han llevado la seguridad un paso más allá mediante la implantación de sistemas antifraude que utilizan inteligencia artificial y aprendizaje automático (IA/ML) para supervisar y detectar comportamientos inusuales o actividades sospechosas.
Desventajas de los pagos digitales
Como ocurre con todo, donde hay ventajas también hay desventajas. A continuación se enumeran las desventajas más comunes asociadas a los pagos digitales.
1) Seguridad
El aumento de las amenazas a la ciberseguridad y la creciente sofisticación de los métodos y herramientas fraudulentos también contribuyen a generar riesgos de seguridad. A nivel mundial, las pérdidas en el comercio electrónico derivadas del fraude en los pagos en línea se estimaron en 41 000 millones de dólares en 2022 y se prevé que alcancen los 48 000 millones de dólares en 2023.
Entre los ciberdelincuentes son frecuentes las estafas relacionadas con los pagos mediante monederos digitales, el fraude con códigos QR y el fraude con criptomonedas, así como el fraude mediante el registro de cuentas falsas y estafas como el phishing, el smishing y el vishing. Además, cuando se produce una filtración de datos o la plataforma es objeto de un ataque informático, la empresa no solo pierde dinero, sino que también puede verse dañada su reputación.
2) Tecnología
Los fallos técnicos, las interrupciones en el servicio del servidor y otros problemas técnicos pueden impedir que el comprador pueda pagar sus compras. Además, dado que los pagos digitales dependen del acceso a Internet, es posible que no se puedan realizar compras en lugares donde la conexión a Internet sea inestable o limitada.
3) Tasas
Cada vez que se pasa o se acerca una tarjeta de crédito o débito, se cobra al vendedor una comisión de tramitación. Analicemos las comisiones de los pagos digitales desde la perspectiva de los monederos digitales con tramitación por etapas frente a los de traspaso directo.
Un monedero digital por etapas utiliza varias «etapas», como la etapa de recarga y la etapa de pago, en las que el monedero actúa como intermediario. El monedero digital por etapas suele conllevar una comisión por transacción más elevada, dependiendo de cómo repercuta dicha comisión el operador del monedero. Algunos ejemplos son PayPal, Google Wallet y Square Cash.
Por lo general, los monederos digitales de «pass-through», como Apple Pay, Android Pay y Samsung Pay, aplican comisiones similares a las de las compras realizadas con tarjetas de crédito físicas. Este tipo de pago digital utiliza la información de pago de la tarjeta empleada en la transacción, que se transmite al emisor y a la red de la tarjeta.
4) Gastar de más
Es relativamente fácil llevar un control de cómo va disminuyendo el dinero en efectivo o de cómo el saldo de una cuenta corriente se acerca rápidamente a un saldo negativo. Lo que no resulta tan evidente a primera vista es el número de compras realizadas y el importe gastado mediante pagos electrónicos.
Los pagos digitales tienen sus propios inconvenientes; sin embargo, lo cierto es que siguen transformando la forma en que se procesan las transacciones. A medida que la tecnología siga avanzando, los pagos digitales serán cada vez más avanzados, accesibles y fáciles de usar.
El futuro de los pagos digitales
Con un número cada vez mayor de transacciones, los métodos y opciones de pago digital están evolucionando rápidamente. Según Statista, hay aproximadamente 950 millones de usuarios que utilizan pagos móviles en línea y se espera que esta cifra aumente hasta los 1.31 mil millones de usuarios este año. Su creciente omnipresencia sigue estando respaldada por los avances tecnológicos, entre los que se incluyen la inteligencia artificial (IA) y el aprendizaje automático (ML), el big data, la cadena de bloques (blockchain), el Internet de las cosas (IoT), las redes, el metaverso y el software como servicio (SaaS), entre otros.
La nueva economía digital ya está en marcha, y los métodos de compra y pago se están reinventando, lo que está transformando el mercado mundial. Algunas de las tendencias que se están abriendo paso rápidamente hacia el futuro son:
- Los monederos electrónicos de UBU, que permiten a los clientes recargar su monedero mediante tarjeta o transferencia electrónica
- Compra de bienes o servicios mediante criptomonedas y la cadena de bloques
- Pagos sin contacto mediante teléfonos móviles o dispositivos wearables
- La transición de la banca abierta a las finanzas abiertas, que utiliza interfaces de programación de aplicaciones (API) para facilitar la interconexión entre los proveedores financieros y las empresas
- La capacidad de ir más allá de las compras en tienda y por Internet para adentrarse en un espacio digital con tecnología 3D que ofrece experiencias de compra online muy realistas.
¿Estás preparado para la nueva economía digital?
Vivimos en un mundo que cambia a un ritmo vertiginoso y en ningún ámbito resulta esto más evidente que en la forma en que buscamos, compramos y pagamos productos y servicios. Los clientes desean un proceso de compra fluido, con experiencias rápidas, cómodas, sencillas y personalizadas. Las empresas quieren agilizar el proceso de transacción, reducir o eliminar las tareas manuales y los errores, mejorar la eficiencia y, en última instancia, mantener la liquidez.
La solución que satisface a ambas partes reside en los pagos digitales. Sin embargo, los pagos digitales requieren una organización ágil con una flexibilidad que se extienda a tus procesos de facturación.
La necesidad de una mayor agilidad empresarial y de facturación es el motor que impulsa el desarrollo de soluciones de soporte operativo más flexibles. Diseñada teniendo en cuenta los futuros requisitos de facturación y pago, BillingPlatform ofrece una solución de facturación flexible y escalable que permite a las empresas sacar partido de todas y cada una de las oportunidades de ingresos.
Al asociarte con el líder en facturación y gestión de ingresos, podrás adaptarte fácilmente a cualquier necesidad de facturación o pago, tanto ahora como en el futuro. ¿Está tu empresa preparada para la nueva economía digital? Haz un recorrido gratuito por BillingPlatform para descubrir cómo podemos ayudarte a transformarte.