Da Modelle mit wiederkehrenden Umsätzen die Abrechnungslandschaft dominieren, ist es von entscheidender Bedeutung, die drei finanziellen Säulen – Auftragseingänge, Rechnungsstellungen und Umsätze – zu verstehen und zu steuern. Diese zentralen Elemente des Umsatzlebenszyklus sind für das Wachstum, das Cashflow-Management und das Vertrauen der Investoren von entscheidender Bedeutung. Dieser Blogbeitrag befasst sich eingehend mit den effektivsten Strategien zur Steuerung dieser wichtigen Kennzahlen, um Genauigkeit und Effizienz zu gewährleisten, und beleuchtet die häufigsten Fallstricke, die selbst die vielversprechendsten SaaS-Unternehmen zum Scheitern bringen können.
Angesichts der mehr als 1.000 Begriffe aus den Bereichen Rechnungswesen und Finanzen ist es leicht nachvollziehbar, warum es hier zu Unstimmigkeiten kommen kann. Obwohl viele der Begriffe selbsterklärend sind, werden andere – wie beispielsweise „Buchungen“, „Rechnungsstellungen“ und „Umsatz“ – häufig missverstanden und synonym verwendet. Lassen Sie uns die Begriffe entmystifizieren, ihre Bedeutung für B2B-Software-as-a-Service-Unternehmen (SaaS) erörtern, klären, wann und wie sie verwendet werden, ihre Auswirkungen auf Umsatz und Cashflow erläutern und Beispiele aus der Praxis aufzeigen.
Verwaltung von Buchungen, Rechnungsstellung und Umsätzen im SaaS-Bereich
Was genau ist der Unterschied zwischen Buchungen, Rechnungsstellungen und Umsatz? Beginnen wir mit der Definition der einzelnen Begriffe.
SaaS-Buchungen
Diese Zahlen geben den Gesamtwert der innerhalb eines bestimmten Zeitraums abgeschlossenen Kundenverträge wieder. Sie sind für die Analyse der Pipeline und die Prognose künftiger Umsätze von entscheidender Bedeutung. Als Indikator für das künftige Umsatzwachstum stellt diese zukunftsorientierte Kennzahl den Beginn der Transaktion oder des Abonnements dar. Zu diesem Zeitpunkt erklärt sich der Kunde bereit, Ihre Produkte, Dienstleistungen, Schulungen, Vertragsverlängerungen usw. zu erwerben, und verpflichtet sich, während der gesamten Vertragslaufzeit Zahlungen zu leisten.
Beispielsweise stellt ein Vertrag über 24.000 Dollar mit einer Laufzeit von 12 Monaten eine „Auftragsbuchung“ dar und kann nicht als sofortiger Umsatz gewertet werden.
SaaS-Abrechnung
Dies ist der Betrag, den Sie für die während einer Abrechnungsperiode erbrachten Produkte und Dienstleistungen einnehmen werden. Dies ist der Betrag, den Sie für die während einer Abrechnungsperiode erbrachten Produkte und Dienstleistungen einnehmen werden. Die Abrechnungsperiode ist ein guter Indikator für den Cashflow und erstreckt sich über einen bestimmten Zeitraum, beispielsweise einen Monat, sechs Monate, ein Jahr oder länger. Diese Kennzahl umfasst Produkte, Dienstleistungen, wiederkehrende Abonnementgebühren und sonstige Entgelte, wie beispielsweise Beratungs- und Schulungsleistungen.
SaaS-Umsatz
Hierbei handelt es sich um ausgewiesene Umsätze, die den Rechnungslegungsstandards entsprechen. Die Umsatzrealisierung erfolgt, sobald die Produkte und Dienstleistungen den Kunden erreichen, d. h., sobald die Verpflichtungen erfüllt sind. Für SaaS-Unternehmen mit Abonnementmodell bedeutet dies, dass der Umsatz über die Laufzeit des Abonnements zu einem im Voraus festgelegten Satz realisiert wird.
Ein Beispiel: Ein SaaS-Unternehmen stellt dem Kunden das Jahresabonnement im Voraus in Rechnung; das Unternehmen erfasst den Umsatz über das Jahr verteilt – entsprechend der Erbringung der vertraglich vereinbarten Leistungen. Dies entspricht den GAAP-Vorschriften, wonach Umsätze erst dann erfasst werden dürfen, wenn sie „erwirtschaftet“ wurden.
Diese Kennzahlen ermöglichen es SaaS-Unternehmen zwar, die Geschäftsentwicklung zu überwachen, zu verstehen und zu prognostizieren, doch jede einzelne beleuchtet einen anderen Aspekt der Leistungsfähigkeit und der finanziellen Gesundheit des Unternehmens. Werden sie jedoch gemeinsam analysiert, vermitteln sie ein Bild von den aktuellen Umsätzen, der allgemeinen finanziellen Stärke, den zukünftigen Wachstumsaussichten und dem Cashflow des Unternehmens. So ist beispielsweise ein Anstieg der Auftragseingänge ein deutlicher Indikator dafür, dass auch die Rechnungsstellungen und der Umsatz steigen werden.
Häufige Fallstricke im SaaS-Finanzmanagement vermeiden
Viele SaaS-Unternehmen tappen in die Falle, Auftragseingänge mit Umsatz gleichzusetzen, was zu überhöhten Wachstumsannahmen und Fehlentscheidungen führen kann. Eine übermäßige Fokussierung auf Auftragseingänge ohne Berücksichtigung der Realisierungszeiträume führt zu verfehlten Prognosen. Die Nichteinhaltung der ASC 606-Standards zur Umsatzrealisierung kann zu Prüfungsrisiken führen. Das Verlassen auf manuelle Tabellenkalkulationen erhöht das Risiko von Fehlern und Verstößen gegen Vorschriften. Die Verfolgung von „Vanity Metrics“ oder isolierten KPIs kann vom tatsächlichen Zustand des Unternehmens ablenken. Abgegrenzte Umsätze werden oft übersehen, wodurch zukünftige Leistungsverpflichtungen verschleiert werden.
Finanz- und Vertriebsteams anhand von Kennzahlen aufeinander abstimmen
SaaS-Unternehmen sind dann erfolgreich, wenn ihre Teams nach dem gleichen Leitfaden arbeiten – doch das ist oft leichter gesagt als getan. Während sich Vertriebsabteilungen in der Regel auf Neugeschäft, das Wachstum der Pipeline und den Abschluss von Geschäften konzentrieren, legen Finanzteams den Schwerpunkt auf Rechnungsstellung, Inkasso und erfasste Umsätze. Diese Kluft kann zu Herausforderungen bei der Planung, bei Cashflow-Prognosen und in der Kommunikation mit den Stakeholdern führen.
Eines der häufigsten Probleme ist die übermäßige Fokussierung auf einmalige Buchungen, ohne dabei Lieferfristen, operative Kapazitäten oder die Auswirkungen auf die nachgelagerte Rechnungsstellung zu berücksichtigen. Während die Vertriebsabteilung vielleicht bereits neue Abschlüsse feiert, hat die Finanzabteilung beim Monatsabschluss Schwierigkeiten, diese abzustimmen. Ohne eine Abstimmung untereinander kann es leicht passieren, dass Ziele verfehlt oder die wahrgenommene Leistung überbewertet wird.
Regelmäßige funktionsübergreifende Besprechungen zwischen den Bereichen Finanzen, Betrieb und Vertrieb können diese Lücke schließen. Die gemeinsame Überprüfung von Prognosemodellen, Umsatzzielen und vertraglichen Verpflichtungen gegenüber Kunden trägt dazu bei, die strategische Planung zu vereinheitlichen. Durch die Nutzung gemeinsamer Dashboards, die durch die Integration des Abrechnungssystems erstellt wurden, haben zudem alle Abteilungen Zugriff auf eine einzige verlässliche Informationsquelle.
Die Festlegung einer einheitlichen Terminologie für wiederkehrende Buchungen, Gesamtbuchungen und erfasste Umsätze sowie die Dokumentation von Kennzahlen in einem internen Glossar tragen dazu bei, Verwirrung zu vermeiden. Wenn alle dieselbe Sprache sprechen, bleiben die Teams aufeinander abgestimmt – und das Wachstum wird besser vorhersehbar.
Lösungen für SaaS-Unternehmen zur Messung finanzieller Kennzahlen
Für SaaS-Unternehmen ist es wichtig, automatisierte Systeme einzusetzen, die die Regeln zur Umsatzrealisierung durchsetzen und die Kennzahlen im Zusammenhang mit dem Jahresabschluss und dem Cashflow regelmäßig überprüfen. Die Schaffung einer einzigen zuverlässigen Datenquelle für Finanzen und Betrieb durch integrierte Plattformen kann dazu beitragen, künftige Probleme bei der Erfassung von wiederkehrenden und abgegrenzten Umsätzen zu lösen. Ein mittelständischer SaaS-Anbieter vermied eine kostspielige Prüfung, indem er auf ein ASC 606-konformes System zur Verwaltung von Abonnementumsätzen umstieg, das in seine Abrechnungs- und CRM-Tools integriert ist.
Die Nutzung einer einzigen zuverlässigen Datenquelle für Umsätze bietet zudem die Möglichkeit, die Terminologie und Dokumentation für Finanzkennzahlen zu standardisieren und die Finanzüberprüfungen an die monatlichen Abschlussprozesse anzupassen. Tools wie BillingPlatform helfen dabei, die Rechnungsstellung, Abrechnungspläne und die Umsatzrealisierung in einer einzigen Plattform für den gesamten Umsatzlebenszyklus zu automatisieren sowie eine Integration mit ERP- und Hauptbuchsystemen zu gewährleisten, um Abstimmungsprobleme zu minimieren.
Die Verbesserung der Echtzeit-Transparenz durch den Einsatz von Finanz-Dashboards, die der Unternehmensleitung Echtzeit-Einblicke liefern, kann zudem dazu beitragen, den Cashflow, die Bilanzierung abgegrenzter Umsätze und die Kundenabwanderung in einer einheitlichen SaaS-Abrechnungsplattform zu überwachen.
Finanzkennzahlen in der SaaS-Abrechnung verstehen
Unser fiktiver B2B-SaaS-Anbieter bietet drei Software-Tarife an: „Basic“ (500 $/Monat), „Pro“ (1.000 $/Monat) und „Enterprise“ (1.500 $/Monat). Der Einfachheit halber gehen wir davon aus, dass sich jeder seiner vier Kunden zu einem Einjahresabonnement verpflichtet. Zwei der Kunden zahlen den gesamten Betrag im Voraus, während die anderen beiden monatlich zahlen.
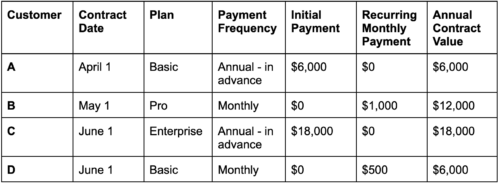
Buchungen:
Unabhängig davon, wie der Kunde sein Abonnement bezahlt, setzen sich die Buchungen aus der Summe aller im jeweiligen Monat abgeschlossenen Geschäfte zusammen.
- Die Buchungen im April belaufen sich auf 6.000 Dollar
- Die Buchungen im Mai belaufen sich auf 12.000 Dollar
- Die Buchungen im Juni belaufen sich auf 24.000 Dollar
Rechnungsstellung:
Dieser Betrag umfasst den monatlich in Rechnung gestellten Gesamtbetrag. Bei Kunden, die monatlich zahlen, entspricht dieser Betrag dem Rechnungsbetrag. Bei Kunden, die im Voraus zahlen, entspricht der Rechnungsbetrag dem gesamten Vertragswert. In diesem Fall belaufen sich die Rechnungsbeträge für April auf 6.000 $, für Mai auf 1.000 $ und für Juni auf 18.500 $.
Erfasste Umsatzerlöse:
Dieser Betrag umfasst den monatlich gezahlten und den „erwirtschafteten“ Gesamtbetrag. Bei Kunden, die im Voraus zahlen, berücksichtigt das Unternehmen den Betrag der „erwirtschafteten“ Umsätze für den Monat – in diesem Fall 1/12 der gesamten Abonnementzahlung. Die zu erfassenden Umsätze belaufen sich im April auf 500 $, im Mai auf 1.000 $ und im Juni auf 2.000 $.
Um Vergleiche zwischen dem Umfang der Buchungen einerseits und den Rechnungsbeträgen sowie den Umsätzen andererseits übersichtlicher darzustellen, wollen wir uns dies in Form einer Tabelle ansehen.
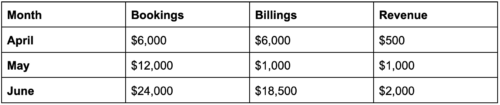
Wie Sie sehen können, spiegeln diese Kennzahlen jeweils unterschiedliche finanzielle Aspekte des Unternehmens wider. Während die Auftragseingänge den Gesamtkaufpreis darstellen und die Umsatzdynamik widerspiegeln, zeigen die Rechnungsstellungen den erwarteten monatlichen Cashflow, und der Umsatz gibt den Betrag wieder, den das Unternehmen im Laufe des Monats tatsächlich erzielt hat. Was die Umsatzrealisierung betrifft, so darf der Umsatz erst dann erfasst werden, wenn die Bedingungen von ASC 606 erfüllt sind, was die Finanzprozesse etwas komplexer macht.
Wie sieht es mit abgegrenzten Umsatzerlösen aus?
Gehen wir noch einen Schritt weiter und sprechen wir über Gelder, die in Rechnung gestellt und bezahlt wurden, aber noch nicht als Ertrag erfasst werden können. Abgegrenzte Umsatzerlöse (auch als abgegrenzte Erträge, noch nicht realisierte Umsatzerlöse oder noch nicht realisierte Erträge bezeichnet) werden in der periodengerechten Rechnungslegung auf Zahlungen angewendet, die für Produkte und/oder Dienstleistungen eingegangen sind, die noch nicht vollständig erbracht wurden.
Der Betrag der abgegrenzten Umsatzerlöse wird bis zur Leistungserbringung als Verbindlichkeit ausgewiesen; zu diesem Zeitpunkt wird er in Umsatzerlöse umgebucht. Ein SaaS-Anbieter verkauft beispielsweise ein Jahresabonnement für 12.000 US-Dollar, wobei der gesamte Vertragsbetrag im Voraus in Rechnung gestellt und bezahlt wird. Die 12.000 US-Dollar gelten als abgegrenzte Umsatzerlöse, und das Unternehmen erfasst jeden Monat 1.000 US-Dollar, sobald die entsprechenden Leistungen erbracht werden.
Auch wenn die oben genannten Beispiele recht einfach sind, lässt sich leicht erkennen, wie schnell Buchungen, Rechnungsstellungen und die Umsatzrealisierung komplex werden können – insbesondere wenn Kunden Abonnements kündigen, verlängern, ihre Tarife hoch- oder herabstufen oder zusätzliche Produkte und Dienstleistungen erwerben usw.
Die Auswirkungen von Buchungen, Rechnungsstellungen und Umsatzrealisierung auf Umsatz und Cashflow
Buchungen stellen die Verpflichtung des Kunden dar, für Produkte und Dienstleistungen zu bezahlen, und wirken sich nicht direkt auf die Finanzberichte aus. Rechnungsstellungen wirken sich auf die Bilanz aus (Forderungen aus Lieferungen und Leistungen, abgegrenzte Umsatzerlöse und Kassenbestand). Umsatzerlöse werden gemäß dem Grundsatz der Umsatzrealisierung erfasst, was bedeutet, dass Umsatzerlöse in der Gewinn- und Verlustrechnung in der Periode ausgewiesen werden, in der sie erzielt wurden – nicht unbedingt dann, wenn der Zahlungseingang erfolgt ist.
Die Auftragseingänge umfassen Neukunden, Vertragsverlängerungen und Upsells und decken potenzielle Schwachstellen sowie Wachstumsbereiche auf. So kann beispielsweise ein Rückgang der Auftragseingänge auf nachlassendes Marktinteresse hindeuten oder ein frühes Anzeichen für potenzielle Probleme im Vertriebsprozess sein. Die Rechnungsumsätze liefern eine wesentliche Kennzahl für die Fähigkeit des Unternehmens, Liquidität zu generieren. Entwicklungen bei den Rechnungsstellungen liefern wichtige Einblicke in die finanzielle Gesundheit des Unternehmens, sein Wachstum oder seinen Rückgang und dienen als Maßstab für den Cashflow.
Die Umsatzrealisierung bedeutet, dass das Unternehmen seine Verpflichtungen gegenüber dem Kunden erfüllt hat und die genaue Höhe der erzielten Einnahmen kennt. Durch die Analyse aller drei Kennzahlen lässt sich jedoch ein umfassendes Bild der aktuellen und zukünftigen Leistungsfähigkeit des Unternehmens gewinnen.
Aufträge vs. Rechnungsstellungen vs. Umsatzrealisierung: Die wichtigsten Punkte
- Der Auftragsbestand entspricht dem Gesamtwert der unterzeichneten Verträge
- Rechnungen geben den Betrag an, der den Kunden in Rechnung gestellt wird
- Der Umsatz ist der Betrag, der erzielt wird, sobald die gekauften Produkte und Dienstleistungen geliefert wurden.
- Vorauszahlungen können den Cashflow des Unternehmens verbessern
- Mehrjährige Abonnementverträge können zwar zu einem Anstieg der Auftragseingänge führen, tragen jedoch nicht unmittelbar zum Umsatz bei
- Buchungen führen nicht immer dazu, dass der im Vertrag festgelegte Umsatz in voller Höhe erzielt wird. Abonnements können gekündigt werden, Rechnungen können uneinbringlich werden oder das Unternehmen kann Schwierigkeiten bei der Lieferung der Produkte oder der Erbringung der Dienstleistungen haben.
- Ein Anstieg der Buchungen deutet auf eine starke Marktnachfrage hin. Ein Rückgang der Buchungen könnte auf nachlassendes Kundeninteresse hindeuten, was wahrscheinlich zu einem Umsatzrückgang führen wird.
- Umsatzerlöse dürfen erst dann erfasst werden, wenn alle vertraglichen Verpflichtungen erfüllt sind.
- Zwar sollten abgegrenzte Umsatzerlöse weder als positiv noch als negativ gewertet werden, doch sind abgegrenzte Mittel nicht mit verfügbarem Bargeld gleichzusetzen.
Nutzung von Kennzahlen für Wachstum und Prognosen
Das Verständnis der Zusammenhänge zwischen Buchungen, Rechnungsstellungen und Umsatz bildet die Grundlage für das Cashflow-Management und die genaue Prognose der zukünftigen finanziellen Lage des Unternehmens. Daher ist es wichtig, dass das Finanzteam diese Kennzahlen sorgfältig im Blick behält. Die manuelle Berechnung dieser komplexen Kennzahlen ist jedoch nicht nur zeitaufwendig, sondern auch fehleranfällig.
Plattformen wie BillingPlatform bieten speziell auf SaaS zugeschnittene Predictive-Analytics-Funktionen. Prognosetools sollten in Ihre Abrechnungs- und Finanzsysteme integriert sein, um aktuelle Daten zu gewährleisten. Mithilfe der bereitgestellten Tools können Nutzer historische Buchungen, Abrechnungen und Abwanderungsraten analysieren, um zukünftige ARR- und MRR-Werte zu modellieren. Anschließend können sie diese Erkenntnisse mit Daten zum Kundenverhalten und zur Nutzung kombinieren, um die Prognosegenauigkeit zu verbessern – beispielsweise indem sie die Produktentwicklung und Vertriebsanreize an den Daten aus den Finanzprognosen ausrichten. Ein SaaS-Unternehmen konnte die Abwanderungsrate sogar um 18 % senken, nachdem es anhand von Finanzdaten risikoreiche Kundensegmente identifiziert und in gezielte Kundenbindungsmaßnahmen investiert hatte.
Verbesserung der Prognosegenauigkeit mithilfe integrierter Kennzahlen
Prognosen im SaaS-Bereich sind sowohl Kunst als auch Wissenschaft. Genaue Vorhersagen erfordern mehr als nur Umsatzprognosen – sie hängen davon ab, dass die SaaS-Modelle zur Umsatzprognose mit Auftragseingängen, Rechnungsstellungen und Umsatzkennzahlen abgestimmt werden. Jedes dieser Elemente spielt eine eigene Rolle: Auftragseingänge spiegeln die Nachfrage und die Stärke der Pipeline wider; Rechnungsstellungen geben Aufschluss über den kurzfristigen Cashflow; und der ausgewiesene Umsatz fließt in die Gewinn- und Verlustrechnung ein.
Die Einbeziehung dieser Finanzkennzahlen ist für zuverlässige Prognosen unerlässlich. Durch die Kombination historischer Umrechnungsquoten von Buchungen zu Rechnungsstellungen und deren Abgleich mit Zeitplänen für abgegrenzte Umsätze können Finanzteams realistischere Modelle erstellen. Dieser Ansatz ist besonders wirkungsvoll, wenn er mit fortschrittlichen Abrechnungsanalysen kombiniert wird, die das Abwanderungsrisiko, Nutzungstrends und das Verhalten von Kundenkohorten aufzeigen.
Vernetzte Systeme sind entscheidend. Plattformen, die die Automatisierung der Rechnungsstellung und den Datenaustausch in Echtzeit zwischen Finanz- und CRM-Tools unterstützen, reduzieren den manuellen Aufwand und helfen dabei, Unstimmigkeiten frühzeitig zu erkennen. Außerdem ermöglichen sie dynamischere Aktualisierungen der Prognosemodelle, insbesondere in Phasen schnellen Wachstums oder rascher Veränderungen.
Die Abstimmung der Teams anhand integrierter Prognosen verringert nicht nur die Abweichungen zwischen prognostizierten und tatsächlichen Umsatzergebnissen, sondern stärkt auch die Glaubwürdigkeit gegenüber Investoren und Führungskräften.
Vermittlung von Finanzkennzahlen an die Interessengruppen
Zwar ist die interne Abstimmung von entscheidender Bedeutung, doch ist die externe Klarheit ebenso wichtig. Die Interessengruppen – darunter Vorstandsmitglieder, Investoren und Wirtschaftsprüfer – benötigen klare und einheitliche Erläuterungen zur finanziellen Lage. Dies beginnt damit, die Unterschiede zwischen Auftragseingängen, Rechnungsstellungen und Umsätzen aufzuschlüsseln.
Jede Kennzahl gibt nur einen Teil des Gesamtbildes wieder. Ohne den richtigen Kontext könnten die Beteiligten einen sprunghaften Anstieg der Buchungen fälschlicherweise als erhöhten Cashflow interpretieren oder abgegrenzte Umsätze mit bereits erzielten Einnahmen verwechseln. So können beispielsweise Verlängerungsbuchungen zwar eine starke Kundenbindung widerspiegeln, sind jedoch kein Hinweis auf unmittelbares Wachstum. Um Vertrauen aufzubauen, müssen SaaS-Unternehmen abgestimmte Berichte vorlegen, in denen Salden, Zeitpunkte und die Einhaltung von ASC 606 deutlich hervorgehoben werden.
Der Einsatz einer Software zur Umsatzrealisierung, die Liefermeilensteine, Leistungszeiträume und Zuordnungsregeln erfasst, kann dazu beitragen, einheitliche und prüfungsgerechte Unterlagen zu erstellen. Außerdem ermöglicht sie eine übersichtlichere Darstellung der realisierten Umsätze im Vergleich zu den noch ausstehenden Verpflichtungen.
Investoren schätzen eine proaktive Kommunikation. Das bedeutet, Hintergründe zum zukünftigen Umsatzpotenzial zu liefern, wie beispielsweise Upselling-Möglichkeiten und Ausbaupotenzial bei bestehenden Kunden. Dazu gehört auch, nicht-finanzfachkundige Zielgruppen über gängige SaaS-Finanzpraktiken und Methoden der Umsatzrealisierung aufzuklären, insbesondere bei der Einführung neuer Produkte oder Dienstleistungen.
Wenn dies gut umgesetzt wird, stärkt diese Transparenz das Vertrauen, verbessert die Entscheidungsfindung und festigt Ihren Ruf als datengesteuertes, strategisch ausgerichtetes SaaS-Unternehmen.
Finanzielle Transparenz in einen strategischen Vorteil verwandeln
Buchungen, Rechnungsstellungen und Umsätze sind mehr als nur Buchhaltungsbegriffe – sie sind der Motor für das Wachstum von SaaS-Unternehmen. Wenn diese Kennzahlen genau erfasst, strategisch aufeinander abgestimmt und durch Automatisierung unterstützt werden, werden sie zu leistungsstarken Werkzeugen für Planung, Umsetzung und Skalierung.
BillingPlatform ermöglicht es SaaS-Unternehmen, jeden Schritt ihrer Finanzabläufe zu integrieren, zu automatisieren und zu optimieren, und hilft ihnen dabei, Zahlen in Erkenntnisse und Strategien in Erfolg umzuwandeln. Unsere Komplettlösung optimiert das Umsatzmanagement, um Umsätze für jedes Preismodell, jeden Abrechnungsansatz und jedes Werbeangebot zuzuordnen, abzugleichen, zu überwachen und zu erfassen – und dabei stets die Anforderungen von ASC 606 und IFRS 15 zu erfüllen.
Mit BillingPlatform können Sie den Abschlussprozess durch Echtzeit-Transaktionen im Nebenbuch beschleunigen, die sich nahtlos in nachgelagerte ERP- und Buchhaltungssysteme integrieren lassen. Sind Sie bereit, den Abrechnungszyklus zu optimieren, manuelle Fehler zu reduzieren, Umsatzverluste zu minimieren und einen besseren Überblick über die Finanzdaten zu gewinnen, der es Ihnen ermöglicht, fundiertere Geschäftsentscheidungen zu treffen? Wir können Ihnen dabei helfen!