A medida que los modelos de ingresos recurrentes dominan el panorama de la facturación, resulta fundamental comprender y gestionar los tres pilares financieros: las reservas, las facturaciones y los ingresos. Estos elementos clave del ciclo de vida de los ingresos son esenciales para el crecimiento, la gestión del flujo de caja y la confianza de los inversores. En este blog se analizan en profundidad las estrategias más eficaces para gestionar estas importantes métricas, garantizando la precisión y la eficiencia, así como los errores habituales que pueden hacer fracasar incluso a las empresas de SaaS más prometedoras.
Teniendo en cuenta que existen más de 1.000 términos contables y financieros, es fácil comprender por qué pueden darse algunas discrepancias. Aunque muchos de los términos se explican por sí mismos, otros —como «reservas», «facturaciones» e «ingresos»— suelen malinterpretarse y utilizarse indistintamente. Desentrañemos estos términos, analicemos su importancia para las empresas de software como servicio (SaaS) B2B, determinemos cuándo y cómo se utilizan, expliquemos su impacto en los ingresos y el flujo de caja, y veamos ejemplos del mundo real.
Gestión de reservas, facturación e ingresos en SaaS
¿En qué se diferencian exactamente las reservas, la facturación y los ingresos? Empecemos por la definición de cada uno de ellos.
Reservas de SaaS
Representan el valor total de los contratos firmados con los clientes en un periodo determinado. Son fundamentales para el análisis de la cartera de proyectos y la previsión de ingresos futuros. Como indicador del crecimiento futuro de los ingresos, esta métrica prospectiva representa el inicio de la transacción o la suscripción. En este momento, el cliente acepta adquirir tus productos, servicios, formación, renovaciones, etc., y se compromete a realizar los pagos durante la vigencia del contrato.
Por ejemplo, un contrato de 24 000 dólares a 12 meses se considera una «reserva» y no puede considerarse un ingreso inmediato.
Facturación de SaaS
Esta es la cantidad que se percibirá por los productos y servicios prestados durante un ejercicio contable. Esta es la cantidad que se percibirá por los productos y servicios prestados durante un ejercicio contable. El periodo de facturación, que constituye un buen indicador del flujo de caja, abarca un periodo de tiempo determinado, como un mes, seis meses, un año o más. Esta métrica incluye productos, servicios, cuotas de suscripción recurrentes y otros conceptos, como la consultoría y la formación.
Ingresos por SaaS
Se trata de ingresos reconocidos de conformidad con las normas contables. El reconocimiento de los ingresos tiene lugar una vez que los productos y servicios llegan al cliente, es decir, cuando se han cumplido las obligaciones. En el caso de las empresas de SaaS basadas en suscripciones, esto significa que los ingresos se reconocen a un ritmo predeterminado a lo largo de la vigencia de la suscripción.
Por ejemplo, una empresa de SaaS factura al cliente por adelantado la suscripción de un año; la empresa obtiene (reconoce) los ingresos a lo largo del año, a medida que se prestan los servicios contratados. Esto se ajusta a las normas GAAP, que establecen que los ingresos solo pueden reconocerse una vez que se han «obtenido».
Si bien estos indicadores permiten a las empresas de SaaS supervisar, comprender y prever el rendimiento empresarial, cada uno de ellos refleja un aspecto diferente del rendimiento y la salud financiera de la organización. Sin embargo, cuando se analizan de forma conjunta, ofrecen una visión general de las ventas actuales de la empresa, su solidez financiera global, sus perspectivas de crecimiento futuro y su flujo de caja. Por ejemplo, un aumento repentino de los pedidos es un claro indicador de que la facturación y los ingresos también aumentarán.
Cómo evitar los errores más comunes en la gestión financiera del SaaS
Muchas empresas de SaaS caen en la trampa de equiparar las reservas con los ingresos, lo que puede dar lugar a hipótesis de crecimiento exageradas y a decisiones basadas en información errónea. Poner demasiado énfasis en las reservas sin hacer un seguimiento de los plazos de ejecución da lugar a previsiones erróneas. El incumplimiento de las normas de reconocimiento de ingresos de la norma ASC 606 puede acarrear riesgos de auditoría. Depender de hojas de cálculo manuales aumenta la probabilidad de errores y de incumplimiento normativo. Hacer un seguimiento de métricas de vanidad o de indicadores clave de rendimiento (KPI) aislados puede distraer la atención de la verdadera salud del negocio. A menudo se pasan por alto los ingresos diferidos, lo que oculta las obligaciones futuras de prestación de servicios.
Coordinar a los equipos de finanzas y ventas en torno a los indicadores
Las empresas de SaaS prosperan cuando sus equipos siguen las mismas directrices, pero eso suele ser más fácil de decir que de hacer. Mientras que los departamentos de ventas suelen centrarse en las nuevas contrataciones, el crecimiento del carrito de ventas y el cierre de operaciones, los equipos financieros dan prioridad a la facturación, los cobros y los ingresos reconocidos. Esta división puede generar dificultades a la hora de planificar, realizar previsiones de flujo de caja y comunicarse con las partes interesadas.
Uno de los problemas más habituales es el excesivo énfasis en los pedidos no recurrentes sin tener en cuenta los plazos de entrega, la capacidad operativa ni las implicaciones en la facturación posterior. Es posible que el departamento de ventas esté celebrando los acuerdos, mientras que el de finanzas tiene dificultades para conciliarlos en el cierre mensual. Sin una coordinación adecuada, es fácil no alcanzar los objetivos o inflar el rendimiento aparente.
Las reuniones periódicas entre los departamentos de finanzas, operaciones y ventas pueden salvar esta brecha. Analizar conjuntamente los modelos de previsión, los objetivos de ingresos y las obligaciones contractuales con los clientes contribuye a unificar la planificación estratégica. El uso de paneles de control compartidos, creados mediante la integración del sistema de facturación, también permite a todos los departamentos acceder a una única fuente de información fiable.
Establecer una terminología coherente para las reservas recurrentes, el total de reservas y los ingresos reconocidos, así como documentar los indicadores en un glosario interno, ayuda a evitar confusiones. Cuando todos hablan el mismo idioma, los equipos se mantienen alineados y el crecimiento se vuelve más predecible.
Soluciones para empresas de SaaS en la medición de indicadores financieros
Es importante que las empresas de SaaS utilicen sistemas automatizados que garanticen el cumplimiento de las normas de reconocimiento de ingresos y revisen periódicamente los indicadores en el contexto de los estados financieros y el flujo de caja. Crear una única fuente de información fiable para los departamentos financiero y de operaciones mediante plataformas integradas puede ayudar a resolver futuros problemas a la hora de medir aspectos como los ingresos recurrentes y diferidos. Un proveedor de SaaS de tamaño medio evitó una costosa auditoría al adoptar un sistema de gestión de ingresos por suscripción conforme a la norma ASC 606 e integrado con sus herramientas de facturación y CRM.
El uso de una única fuente de información fiable sobre los ingresos también ofrece la oportunidad de estandarizar la terminología y la documentación de los indicadores financieros, así como de armonizar las revisiones financieras con los procesos de cierre mensual. Herramientas como BillingPlatform ayudan a automatizar la facturación, los calendarios de facturación y el reconocimiento de ingresos en una única plataforma que abarca todo el ciclo de vida de los ingresos, además de integrarse con los sistemas ERP y de contabilidad general para minimizar los problemas de conciliación.
Mejorar la visibilidad en tiempo real mediante el uso de paneles financieros que proporcionan a los directivos información en tiempo real también puede ayudar a supervisar el flujo de caja, la contabilización de los ingresos diferidos y la pérdida de clientes en una plataforma unificada de facturación SaaS.
Comprensión de los indicadores financieros en la facturación de SaaS
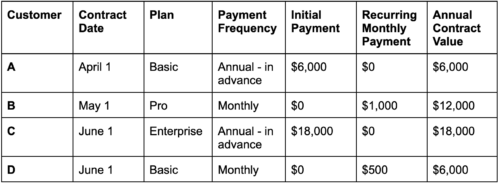
Nuestro proveedor ficticio de SaaS B2B ofrece tres planes de software: Básico (500 $ al mes), Pro (1.000 $ al mes) y Enterprise (1.500 $ al mes). Para simplificar, supondremos que cada uno de sus cuatro clientes se compromete a una suscripción de un año. Dos de los clientes abonan el importe total por adelantado, mientras que los otros dos pagan mensualmente.
Reservas:
Independientemente de la forma de pago que elija el cliente para su suscripción, las reservas son la suma de todas las operaciones cerradas durante el mes.
- Las reservas de abril ascienden a 6.000 dólares
- Las reservas de mayo ascienden a 12 000 dólares
- Las reservas de junio ascienden a 24 000 dólares
Facturación:
Esta cifra incluye el importe total facturado cada mes. Para los clientes que pagan mensualmente, la cifra corresponde al importe de la factura. Para los clientes que pagan por adelantado, la factura corresponde al valor total del contrato. En este caso, las facturaciones de abril ascienden a 6.000 dólares, las de mayo a 1.000 dólares y las de junio a 18.500 dólares.
Ingresos contabilizados:
Esta cifra incluye el importe total pagado y «devengado» cada mes. En el caso de los clientes que pagan por adelantado, la empresa incluirá el importe de los ingresos «devengados» del mes; en este caso, 1/12 del importe total de la suscripción. Los ingresos contabilizables de abril son de 500 dólares, los de mayo de 1.000 dólares y los de junio de 2.000 dólares.
Para que resulte más fácil comparar el volumen de reservas con el de facturación y los ingresos, veámoslo en forma de tabla.
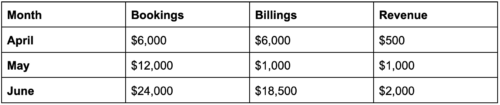
Como se puede observar, cada una de estas cifras representa diferentes aspectos financieros de la empresa. Mientras que los pedidos registran el precio total de compra y reflejan la dinámica de las ventas, la facturación muestra el flujo de caja mensual previsto y los ingresos ponen de relieve la cantidad que la empresa ha obtenido realmente durante el mes. En lo que respecta al reconocimiento de ingresos, estos solo pueden reconocerse cuando se cumplen las condiciones de la norma ASC 606, lo que añade un poco más de complejidad a los procesos financieros.
¿Y qué hay de los ingresos diferidos?
Vamos a ir un paso más allá y hablar del dinero que se factura y se paga, pero que no se contabiliza como ingresos. Los ingresos diferidos (también denominados ingresos aplazados o ingresos no devengados) en la contabilidad de devengo se refieren a los pagos recibidos por productos y/o servicios que aún no se han entregado en su totalidad.
El importe de los ingresos diferidos se contabiliza como pasivo hasta que se realiza la entrega, momento en el que se convierte en ingresos. Por ejemplo, un proveedor de SaaS vende una suscripción anual por valor de 12 000 dólares, y la totalidad del contrato se factura y se abona por adelantado. Los 12 000 dólares se consideran ingresos diferidos, y la empresa reconoce 1 000 dólares cada mes a medida que se prestan los servicios.
Aunque los ejemplos anteriores son bastante sencillos, es fácil darse cuenta de que las reservas, la facturación y el reconocimiento de ingresos pueden volverse rápidamente complejos, sobre todo cuando los clientes cancelan sus suscripciones, las renuevan, cambian a un plan superior o inferior, adquieren productos y servicios adicionales, etc.
El impacto de las reservas, la facturación y el reconocimiento de ingresos en los ingresos y el flujo de caja
Las reservas representan el compromiso del cliente de pagar por los productos y servicios y no repercuten directamente en los informes financieros. La facturación afecta al balance (cuentas por cobrar, ingresos diferidos y saldo de caja). Los ingresos se contabilizan de acuerdo con el principio de reconocimiento de ingresos, lo que significa que se contabilizan en la cuenta de resultados en el ejercicio en el que se generan, no necesariamente cuando se recibe el efectivo.
Los contratos incluyen nuevos clientes, renovaciones y ventas adicionales, y revelan posibles puntos débiles, así como áreas de crecimiento. Por ejemplo, una disminución de los contratos puede indicar un descenso del interés del mercado o puede ser un primer indicio de posibles problemas en el proceso de ventas. En cuanto a la facturación, esta constituye un indicador esencial de la capacidad de la empresa para generar efectivo. Las tendencias en la facturación ofrecen información fundamental sobre la salud financiera de la empresa, su crecimiento o declive, y sirven como indicador del flujo de caja.
El reconocimiento de ingresos significa que la empresa ha cumplido con sus obligaciones para con el cliente y conoce la cuantía exacta de los ingresos generados. Sin embargo, al analizar estas tres métricas se puede obtener una visión global del rendimiento actual y futuro de la empresa.
Reservas, facturación y reconocimiento de ingresos: puntos clave
- Las reservas corresponden al valor total de los contratos firmados
- Las facturas representan el importe facturado a los clientes
- Los ingresos son el dinero que se obtiene una vez que se han entregado los productos y servicios adquiridos.
- Los pagos por adelantado pueden mejorar la liquidez de la empresa
- Los contratos de suscripción plurianuales pueden aumentar las reservas, pero no contribuirán de forma inmediata a los ingresos
- Las reservas no siempre se traducen en la percepción del importe total de los ingresos reflejados en el contrato. Las suscripciones pueden cancelarse, las facturas pueden resultar incobrables o la empresa puede tener dificultades para suministrar los productos o prestar los servicios.
- Un aumento de las reservas es señal de una fuerte demanda en el mercado. Una disminución de las reservas puede indicar un descenso del interés de los clientes, lo que probablemente provocará una caída de los ingresos.
- Los ingresos solo pueden contabilizarse una vez que se hayan cumplido todas las obligaciones contractuales.
- Aunque los ingresos diferidos no deben considerarse ni positivos ni negativos, los fondos diferidos no equivalen a efectivo disponible
Aprovechar las métricas para el crecimiento y la previsión
Comprender la relación entre las reservas, la facturación y los ingresos es fundamental para gestionar el flujo de caja y predecir con precisión la salud financiera futura de la empresa. Por ello, es importante que el equipo financiero realice un seguimiento minucioso de estos indicadores. Sin embargo, calcular manualmente estos indicadores tan complejos no solo lleva mucho tiempo, sino que además es propenso a errores.
Plataformas como BillingPlatform ofrecen análisis predictivos adaptados al modelo SaaS. Las herramientas de previsión deben integrarse con tus sistemas de facturación y finanzas para disponer de datos actualizados. Mediante las herramientas proporcionadas, los usuarios pueden examinar el historial de reservas, facturaciones y tasas de abandono para modelar los valores futuros de ARR y MRR. A continuación, pueden combinar esta información con el comportamiento de los clientes y los datos de uso para lograr una mayor precisión en las previsiones, por ejemplo, alineando el desarrollo de productos y los incentivos de ventas con los datos de las previsiones financieras. Una empresa de SaaS llegó incluso a reducir la tasa de abandono en un 18 % tras identificar segmentos de clientes de alto riesgo a través de datos financieros e invertir en campañas de retención específicas.
Mejora de la precisión de las previsiones mediante métricas integradas
La elaboración de previsiones en el sector del SaaS es tanto un arte como una ciencia. Para obtener predicciones precisas no basta con las previsiones de ventas: es necesario alinear los modelos de previsión de ingresos del SaaS con las reservas, la facturación y las métricas de ingresos. Cada uno de estos elementos desempeña un papel distinto: las reservas reflejan la demanda y la solidez del carrito de ventas; la facturación proporciona información sobre el flujo de caja a corto plazo; y los ingresos reconocidos respaldan las cuentas de resultados.
La integración de estas señales financieras es esencial para obtener previsiones fiables. Al combinar las tasas históricas de conversión de reservas a facturación y alinearlas con los calendarios de ingresos diferidos, los equipos financieros pueden elaborar modelos más realistas. Este enfoque resulta especialmente eficaz cuando se combina con análisis avanzados de facturación que ponen de relieve el riesgo de pérdida de clientes, las tendencias de uso y el comportamiento de las cohortes de clientes.
Los sistemas conectados son fundamentales. Las plataformas que permiten la automatización de la facturación y el intercambio de datos en tiempo real entre las herramientas financieras y de CRM reducen el trabajo manual y ayudan a detectar discrepancias de forma temprana. Además, permiten actualizaciones más dinámicas de los modelos de previsión, especialmente durante períodos de rápido crecimiento o cambio.
La coordinación de los equipos en torno a previsiones integradas no solo reduce la desviación entre los resultados de ventas previstos y los reales, sino que también mejora la credibilidad ante los inversores y los directivos.
Comunicación de los indicadores financieros a las partes interesadas
Si bien la coherencia interna es fundamental, la claridad externa es igual de importante. Las partes interesadas —entre ellas, los miembros del consejo de administración, los inversores y los auditores— necesitan explicaciones claras y coherentes sobre la situación financiera de la empresa. Para ello, lo primero es diferenciar claramente entre pedidos, facturación e ingresos.
Cada indicador ofrece una visión parcial de la situación. Sin el contexto adecuado, las partes interesadas pueden malinterpretar un repunte en las reservas como un aumento del flujo de caja o confundir los ingresos diferidos con los ingresos devengados. Por ejemplo, las reservas por renovación pueden reflejar una alta tasa de retención, pero no indicar un crecimiento inmediato. Para generar confianza, las empresas de SaaS deben presentar informes conciliados que destaquen los saldos, los plazos y el cumplimiento de la norma ASC 606.
La implantación de un software de reconocimiento de ingresos que realice un seguimiento de las fases clave de entrega, los períodos de prestación del servicio y las normas de asignación puede ayudar a generar una documentación coherente y lista para la auditoría. Además, permite presentar de forma más clara los ingresos reconocidos frente a las obligaciones pendientes.
Los inversores valoran una comunicación proactiva. Esto implica ofrecer información contextual sobre el potencial de ingresos futuros, como las oportunidades de ventas adicionales y la expansión dentro de las cuentas actuales. También supone informar a un público no especializado en finanzas sobre las prácticas financieras habituales en el sector del SaaS y los métodos de reconocimiento de ingresos, especialmente cuando se lanzan nuevos productos o servicios.
Cuando se aplica correctamente, esta transparencia refuerza la confianza, mejora la toma de decisiones y consolida tu reputación como organización SaaS basada en datos y alineada estratégicamente.
Convertir la claridad financiera en una ventaja estratégica
Las reservas, la facturación y los ingresos son algo más que simples términos contables: son el motor del crecimiento de los negocios SaaS. Cuando estas métricas se supervisan con precisión, se alinean estratégicamente y cuentan con el respaldo de la automatización, se convierten en potentes herramientas para la planificación, la ejecución y la expansión.
BillingPlatform permite a las empresas de SaaS integrar, automatizar y optimizar cada paso de sus flujos de trabajo financieros, ayudándolas a convertir las cifras en información útil y la estrategia en éxito. Nuestra solución integral agiliza la gestión de ingresos para asignar, conciliar, supervisar y contabilizar los ingresos de cualquier modelo de precios, método de facturación u oferta promocional, al tiempo que garantiza el cumplimiento de la norma ASC 606 y la NIIF 15.
Con BillingPlatform, podrás agilizar el proceso de cierre gracias a las transacciones en el libro auxiliar en tiempo real que se integran en los sistemas ERP y contables posteriores. ¿Estás listo para optimizar el ciclo de facturación, reducir los errores manuales, minimizar la pérdida de ingresos y obtener visibilidad sobre los datos financieros que te permitirán tomar decisiones empresariales más fundamentadas? ¡Podemos ayudarte!