Alors que les modèles de revenus récurrents dominent le paysage de la facturation, il devient essentiel de comprendre et de gérer les trois piliers financiers que sont les commandes, la facturation et le chiffre d’affaires. Ces éléments clés du cycle de vie des revenus sont indispensables à la croissance, à la gestion de la trésorerie et à la confiance des investisseurs. Cet article explore en détail les stratégies les plus efficaces pour gérer ces indicateurs importants, en garantissant précision et efficacité, et met en lumière les pièges courants susceptibles de faire dérailler même les entreprises SaaS les plus prometteuses.
Compte tenu des plus de 1 000 termes utilisés en comptabilité et en finance, on comprend aisément pourquoi il peut y avoir certaines divergences. Bien que bon nombre de ces termes soient explicites, d’autres, tels que « réservations », « facturations » et « chiffre d’affaires », sont souvent mal compris et utilisés de manière interchangeable. Démystifions ces termes, discutons de leur importance pour les entreprises B2B proposant des logiciels en tant que service (SaaS), déterminons quand et comment ils sont utilisés, expliquons leur impact sur le chiffre d'affaires et la trésorerie, et découvrons des exemples concrets.
Gestion des réservations, de la facturation et du chiffre d'affaires dans le secteur du SaaS
Qu'entend-on exactement par « réservations », « facturation » et « chiffre d'affaires » ? Commençons par définir chacun de ces termes.
Chiffre d'affaires SaaS
Ces chiffres correspondent à la valeur totale des contrats clients signés au cours d'une période donnée. Ils sont essentiels pour l'analyse du pipeline et la prévision des revenus futurs. Indicateur de la croissance future du chiffre d'affaires, cet indicateur prospectif correspond au début de la transaction ou de l'abonnement. À ce stade, le client s'engage à acheter vos produits, services, formations, renouvellements, etc., et s'engage à effectuer les paiements pendant toute la durée du contrat.
Par exemple, un contrat de 24 000 dollars sur 12 mois constitue une « commande » et ne peut être considéré comme un chiffre d'affaires immédiat.
Facturation SaaS
Il s'agit du montant que vous percevrez pour les produits et services fournis au cours d'une période comptable. Il s'agit du montant que vous percevrez pour les produits et services fournis au cours d'une période comptable. Reflet fidèle des flux de trésorerie, la période de facturation couvre une durée donnée, par exemple un mois, six mois, une année ou plus. Cet indicateur inclut les produits, les services, les frais d'abonnement récurrents et d'autres frais, tels que les prestations de conseil et de formation.
Chiffre d'affaires SaaS
Il s'agit d'un chiffre d'affaires comptabilisé conformément aux normes comptables. La comptabilisation du chiffre d'affaires intervient dès que les produits et services sont livrés au client, c'est-à-dire lorsque les obligations ont été remplies. Pour les entreprises SaaS fonctionnant sur un modèle d'abonnement, cela signifie que le chiffre d'affaires est comptabilisé à un rythme prédéterminé sur toute la durée de l'abonnement.
À titre d'exemple, lorsqu'une entreprise SaaS facture à l'avance à son client un abonnement d'un an, elle comptabilise ce chiffre d'affaires au cours de l'année, au fur et à mesure que les services prévus dans le contrat sont fournis. Cette pratique est conforme aux principes comptables généralement admis (GAAP), qui stipulent que le chiffre d'affaires ne peut être comptabilisé qu'une fois qu'il a été « réalisé ».
Si ces indicateurs permettent aux entreprises SaaS de suivre, de comprendre et de prévoir leurs performances commerciales, chacun d’entre eux met en lumière un aspect différent des performances et de la santé financière de l’organisation. Toutefois, lorsqu’ils sont analysés conjointement, ils offrent une vue d’ensemble des ventes actuelles de l’entreprise, de sa solidité financière globale, de ses perspectives de croissance future et de ses flux de trésorerie. Par exemple, une forte hausse des prises de commande est un indicateur solide que la facturation et le chiffre d’affaires vont également augmenter.
Éviter les pièges courants dans la gestion financière des solutions SaaS
De nombreuses entreprises SaaS tombent dans le piège qui consiste à assimiler les commandes à du chiffre d'affaires, ce qui peut conduire à des hypothèses de croissance surévaluées et à des décisions mal fondées. Mettre trop l’accent sur les prises de commande sans suivre les délais de réalisation entraîne des prévisions erronées. Le non-respect des normes ASC 606 relatives à la comptabilisation des produits peut entraîner des risques d’audit. Le recours à des tableurs manuels augmente le risque d’erreurs et de non-conformité. Le suivi d’indicateurs de vanité ou d’indicateurs clés de performance (KPI) isolés peut détourner l’attention de la santé réelle de l’entreprise. Les produits différés sont souvent négligés, ce qui masque les obligations de service futures.
Aligner les équipes financières et commerciales autour d'indicateurs clés
Les entreprises SaaS prospèrent lorsque leurs équipes suivent la même stratégie, mais cela est souvent plus facile à dire qu’à faire. Alors que les services commerciaux se concentrent généralement sur les nouvelles commandes, la croissance du pipeline et la conclusion de contrats, les équipes financières accordent la priorité à la facturation, au recouvrement et au chiffre d’affaires comptabilisé. Ce décalage peut entraîner des difficultés en matière de planification, de prévisions de trésorerie et de communication avec les parties prenantes.
L'un des problèmes les plus courants réside dans l'importance excessive accordée aux commandes ponctuelles, sans tenir compte des délais de livraison, de la capacité opérationnelle ni des implications en matière de facturation en aval. Il arrive que le service commercial se félicite de la conclusion de contrats tandis que le service financier peine à les concilier lors de la clôture mensuelle. En l'absence de coordination, il est facile de manquer ses objectifs ou de surestimer les performances perçues.
Des réunions interfonctionnelles régulières entre les services financiers, opérationnels et commerciaux peuvent combler ce fossé. L'examen conjoint des modèles de prévision, des objectifs de chiffre d'affaires et des obligations contractuelles envers les clients contribue à harmoniser la planification stratégique. L'utilisation de tableaux de bord partagés, créés grâce à l'intégration du système de facturation, permet également à tous les services d'accéder à une source unique et fiable d'informations.
La mise en place d'une terminologie cohérente pour les réservations récurrentes, le total des réservations et le chiffre d'affaires comptabilisé, ainsi que la consignation des indicateurs dans un glossaire interne, permettent d'éviter toute confusion. Lorsque tout le monde parle le même langage, les équipes restent sur la même longueur d'onde, et la croissance devient plus prévisible.
Solutions destinées aux entreprises SaaS pour la mesure des indicateurs financiers
Il est essentiel pour les entreprises SaaS d’utiliser des systèmes automatisés qui garantissent le respect des règles de comptabilisation des revenus et d’analyser régulièrement les indicateurs dans le contexte des états financiers et des flux de trésorerie. La mise en place d’une source unique de données fiables pour les services financiers et opérationnels, grâce à des plateformes intégrées, peut contribuer à résoudre les problèmes futurs liés à la mesure de certains éléments, tels que les revenus récurrents et différés. Un fournisseur SaaS de taille moyenne a évité un audit coûteux en adoptant un système de gestion des revenus d’abonnement conforme à la norme ASC 606, intégré à ses outils de facturation et de gestion de la relation client (CRM).
Le recours à une source unique de données fiables pour les revenus permet également d'harmoniser la terminologie et la documentation relatives aux indicateurs financiers, et d'aligner les analyses financières sur les processus de clôture mensuelle. Des outils tels que BillingPlatform permettent d'automatiser la facturation, les calendriers de facturation et la comptabilisation des revenus au sein d'une plateforme unique couvrant l'ensemble du cycle de vie des revenus, tout en s'intégrant aux systèmes ERP et de comptabilité générale afin de réduire au minimum les problèmes de rapprochement.
L'amélioration de la visibilité en temps réel grâce à l'utilisation de tableaux de bord financiers fournissant aux dirigeants des informations en temps réel peut également faciliter le suivi des flux de trésorerie, de la comptabilisation des produits différés et du taux de désabonnement au sein d'une plateforme de facturation SaaS unifiée.
Comprendre les indicateurs financiers liés à la facturation SaaS
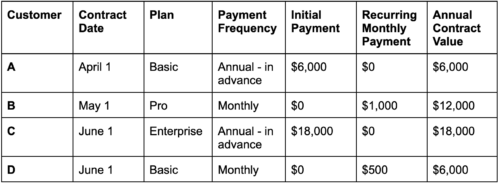
Notre fournisseur fictif de SaaS B2B propose trois formules logicielles : Basic (500 $/mois), Pro (1 000 $/mois) et Enterprise (1 500 $/mois). Pour simplifier, supposons que chacun de ses quatre clients s'engage pour un abonnement d'un an. Deux de ces clients règlent la totalité du montant à l'avance, tandis que les deux autres paient mensuellement.
Réservations :
Quel que soit le mode de paiement choisi par le client pour son abonnement, les réservations correspondent à la somme de toutes les transactions conclues au cours du mois.
- Les réservations du mois d'avril s'élèvent à 6 000 dollars
- Les réservations du mois de mai s'élèvent à 12 000 dollars
- Les réservations du mois de juin s'élèvent à 24 000 dollars
Chiffre d'affaires :
Ce montant correspond au montant total facturé chaque mois. Pour les clients payant mensuellement, il s'agit du montant de la facture. Pour les clients payant à l'avance, il s'agit du montant total du contrat. Dans ce cas précis, les factures d'avril s'élèvent à 6 000 $, celles de mai à 1 000 $ et celles de juin à 18 500 $.
Chiffre d'affaires comptabilisé :
Ce chiffre comprend le montant total versé et le montant « comptabilisé » chaque mois. Pour les clients qui paient à l'avance, la société inclut le montant des revenus « comptabilisés » pour le mois – dans ce cas, 1/12e du montant total de l'abonnement. Les revenus comptabilisables s'élèvent à 500 $ pour avril, à 1 000 $ pour mai et à 2 000 $ pour juin.
Pour mieux mettre en évidence les comparaisons entre le montant des réservations, celui de la facturation et celui du chiffre d'affaires, présentons ces données sous forme de tableau.
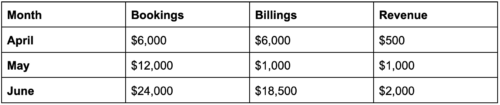
Comme vous pouvez le constater, chacun de ces chiffres représente différents aspects financiers de l'entreprise. Alors que les commandes enregistrées correspondent au prix d'achat total et reflètent la dynamique des ventes, les facturations indiquent les flux de trésorerie mensuels attendus, et le chiffre d'affaires met en évidence le montant que l'entreprise a effectivement perçu au cours du mois. En ce qui concerne la comptabilisation du chiffre d'affaires, celui-ci ne peut être comptabilisé que lorsque les conditions de la norme ASC 606 sont remplies, ce qui ajoute un peu plus de complexité aux processus financiers.
Qu'en est-il des produits différés ?
Allons un peu plus loin et parlons des sommes facturées et payées, mais qui ne constituent pas encore des revenus comptabilisables. Dans la comptabilité d'exercice, les produits différés (également appelés revenus différés ou revenus non acquis) correspondent aux paiements reçus pour des produits et/ou services qui n'ont pas encore été entièrement fournis.
Le montant des produits différés est comptabilisé en passif jusqu’à la livraison, moment auquel il est converti en chiffre d’affaires. Par exemple, un fournisseur de SaaS vend un abonnement annuel de 12 000 $, et l’intégralité du contrat est facturée et payée d’avance. Ces 12 000 $ sont considérés comme des produits différés, et l’entreprise comptabilise 1 000 $ chaque mois au fur et à mesure que les services sont fournis.
Bien que les exemples ci-dessus soient relativement simples, on comprend aisément que la gestion des réservations, de la facturation et de la comptabilisation du chiffre d'affaires puisse rapidement devenir complexe, notamment lorsque les clients résilient leurs abonnements, les renouvellent, passent à un forfait supérieur ou inférieur, achètent des produits et services supplémentaires, etc.
L'impact des écritures comptables, de la facturation et de la comptabilisation du chiffre d'affaires sur le chiffre d'affaires et les flux de trésorerie
Les réservations constituent un engagement de la part du client à payer les produits et services et n'ont pas d'incidence directe sur les états financiers. La facturation a quant à elle une incidence sur le bilan (créances clients, produits différés et trésorerie). Les produits sont comptabilisés conformément au principe de comptabilisation des produits, ce qui signifie qu'ils sont inscrits au compte de résultat au cours de la période où ils sont générés – et non nécessairement au moment de l'encaissement.
Les prises de commande, qui englobent les nouveaux clients, les renouvellements et les ventes incitatives, mettent en évidence les faiblesses potentielles ainsi que les axes de croissance. Par exemple, une baisse des prises de commande peut indiquer un désintérêt croissant du marché ou constituer un signe précoce de problèmes potentiels au sein du processus de vente. Quant au chiffre d’affaires, il constitue un indicateur essentiel de la capacité de l’entreprise à générer des liquidités. Les tendances en matière de chiffre d'affaires fournissent des informations cruciales sur la santé financière de l'entreprise, sa croissance ou son déclin, et constituent un indicateur de trésorerie.
La comptabilisation du chiffre d'affaires signifie que l'entreprise a rempli ses obligations envers le client et connaît le montant exact des recettes générées. Toutefois, l'analyse de ces trois indicateurs permet d'obtenir une vision globale des performances actuelles et futures de l'entreprise.
Commandes, facturation et comptabilisation du chiffre d'affaires : points clés
- Les commandes correspondent à la valeur totale des contrats signés
- Les factures correspondent au montant facturé aux clients
- Le chiffre d'affaires correspond aux sommes perçues une fois que les produits et services achetés ont été livrés.
- Les paiements anticipés peuvent améliorer la trésorerie de l'entreprise
- Les contrats d'abonnement pluriannuels peuvent faire progresser le carnet de commandes, mais ne contribueront pas immédiatement au chiffre d'affaires
- Les réservations ne se traduisent pas toujours par l'encaissement de la totalité des recettes prévues dans le contrat. Les abonnements peuvent être résiliés, certaines factures peuvent s'avérer irrécouvrables, ou l'entreprise peut rencontrer des difficultés pour fournir les produits ou services.
- Une augmentation des réservations témoigne d'une forte demande sur le marché. Une baisse des réservations peut indiquer un désintérêt croissant de la part des clients, ce qui risque d'entraîner une baisse du chiffre d'affaires.
- Les produits ne peuvent être comptabilisés qu'une fois que toutes les obligations contractuelles ont été remplies.
- Même si les produits différés ne doivent être considérés ni comme un élément positif ni comme un élément négatif, les fonds différés ne correspondent pas à des liquidités disponibles.
Exploiter les indicateurs pour favoriser la croissance et établir des prévisions
Comprendre la relation entre les réservations, la facturation et le chiffre d'affaires est essentiel pour gérer la trésorerie et prévoir avec précision la santé financière future de l'entreprise. Il est donc important que l'équipe financière suive attentivement ces indicateurs. Cependant, le calcul manuel de ces indicateurs complexes est non seulement chronophage, mais aussi source d'erreurs.
Des plateformes telles que BillingPlatform proposent des analyses prédictives spécialement adaptées au SaaS. Les outils de prévision doivent s’intégrer à vos systèmes de facturation et de gestion financière afin de disposer de données à jour. Grâce aux outils fournis, les utilisateurs peuvent examiner l’historique des réservations, des facturations et des taux de désabonnement pour modéliser les chiffres d’affaires annuels récurrents (ARR) et mensuels récurrents (MRR) futurs. Ils peuvent ensuite combiner ces informations avec les données relatives au comportement et à l’utilisation des clients afin d’affiner la précision des prévisions, par exemple en alignant le développement de produits et les incitations commerciales sur les données issues des prévisions financières. Une entreprise SaaS a même réduit son taux de désabonnement de 18 % après avoir identifié des segments de clientèle à haut risque grâce à des données financières et investi dans des campagnes de fidélisation ciblées.
Améliorer la précision des prévisions à l'aide d'indicateurs intégrés
Dans le secteur du SaaS, la prévision relève à la fois de l'art et de la science. Pour obtenir des prévisions précises, il ne suffit pas de se contenter de projections de ventes : il faut aligner les modèles de prévision des revenus SaaS sur les commandes, les facturations et les indicateurs de chiffre d'affaires. Chacun de ces éléments joue un rôle bien précis : les commandes reflètent la demande et la solidité du pipeline ; les facturations donnent une idée des flux de trésorerie à court terme ; et le chiffre d'affaires comptabilisé alimente le compte de résultat.
L'intégration de ces indicateurs financiers est essentielle pour établir des prévisions fiables. En combinant les taux historiques de conversion des réservations en facturation et en les alignant sur les calendriers de produits différés, les équipes financières peuvent élaborer des modèles plus réalistes. Cette approche s'avère particulièrement efficace lorsqu'elle est associée à des analyses avancées de facturation qui mettent en évidence le risque de désabonnement, les tendances d'utilisation et le comportement des cohortes de clients.
Les systèmes interconnectés jouent un rôle essentiel. Les plateformes qui prennent en charge l'automatisation de la facturation et le partage de données en temps réel entre les outils financiers et les outils CRM réduisent les tâches manuelles et permettent de détecter rapidement les écarts. Elles permettent également des mises à jour plus dynamiques des modèles de prévision, en particulier pendant les périodes de croissance rapide ou de changement.
Le fait d'aligner les équipes sur des prévisions intégrées permet non seulement de réduire l'écart entre les résultats commerciaux prévisionnels et réels, mais aussi de renforcer la crédibilité auprès des investisseurs et des dirigeants.
Communiquer les indicateurs financiers aux parties prenantes
Si la cohérence interne est essentielle, la clarté vis-à-vis de l'extérieur est tout aussi importante. Les parties prenantes – notamment les membres du conseil d'administration, les investisseurs et les auditeurs – ont besoin d'explications claires et cohérentes sur la santé financière de l'entreprise. Pour cela, il faut commencer par établir une distinction claire entre les commandes, la facturation et le chiffre d'affaires.
Chaque indicateur ne donne qu'une vision partielle de la situation. Sans contexte approprié, les parties prenantes risquent d'interpréter à tort une hausse des réservations comme une augmentation de la trésorerie ou de confondre les produits différés avec les revenus réalisés. Par exemple, les réservations liées aux renouvellements peuvent refléter un fort taux de fidélisation sans pour autant indiquer une croissance immédiate. Pour instaurer la confiance, les entreprises SaaS doivent présenter des rapports rapprochés qui mettent en évidence les soldes, le calendrier et la conformité à la norme ASC 606.
L'adoption d'un logiciel de comptabilisation des produits qui permet de suivre les étapes clés de livraison, les périodes de prestation et les règles de répartition peut contribuer à générer une documentation cohérente et prête pour l'audit. Elle permet également de présenter plus clairement les produits comptabilisés par rapport aux obligations en cours.
Les investisseurs apprécient une communication proactive. Cela implique de fournir des éléments de contexte concernant le potentiel de chiffre d'affaires futur, notamment les opportunités de vente incitative et de développement au sein des comptes existants. Cela implique également de sensibiliser les publics non financiers aux pratiques financières courantes dans le secteur du SaaS et aux méthodes de comptabilisation du chiffre d'affaires, en particulier lors du lancement de nouveaux produits ou services.
Lorsqu'elle est mise en œuvre correctement, cette transparence renforce la confiance, améliore la prise de décision et consolide votre réputation d'entreprise SaaS axée sur les données et alignée sur la stratégie.
Transformer la transparence financière en avantage stratégique
Les réservations, la facturation et le chiffre d'affaires ne sont pas seulement des termes comptables : ils constituent le moteur de la croissance des entreprises SaaS. Lorsque ces indicateurs sont suivis avec précision, alignés de manière stratégique et soutenus par l'automatisation, ils deviennent des outils puissants pour la planification, l'exécution et la croissance.
BillingPlatform permet aux entreprises SaaS d'intégrer, d'automatiser et d'optimiser chaque étape de leurs processus financiers, contribuant ainsi à transformer les chiffres en informations exploitables et la stratégie en succès. Notre solution complète rationalise la gestion des revenus afin de répartir, de rapprocher, de suivre et de comptabiliser les revenus, quels que soient le modèle tarifaire, le mode de facturation ou l'offre promotionnelle, tout en garantissant la conformité aux normes ASC 606 et IFRS 15.
Avec BillingPlatform, vous pouvez accélérer le processus de clôture grâce à des transactions de grand livre auxiliaire en temps réel qui s'intègrent aux systèmes ERP et comptables en aval. Êtes-vous prêt à rationaliser le cycle de facturation, à réduire les erreurs manuelles, à minimiser les pertes de chiffre d'affaires et à bénéficier d'une meilleure visibilité sur les données financières qui vous permettront de prendre des décisions commerciales plus éclairées ? Nous pouvons vous aider!