Der Prozess der Debitorenbuchhaltung, der aus einer Reihe von Schritten besteht, bezieht sich auf die Forderungen eines Unternehmens aus dem Kauf und der Lieferung von Waren oder Dienstleistungen. Grundsätzlich mag der Prozess einfach erscheinen, doch in der Realität ist er mit zahlreichen Komplikationen und Herausforderungen verbunden.
Die Forderungen aus Lieferungen und Leistungen (AR) bilden das entscheidende Bindeglied zwischen dem Abschluss eines Verkaufs und dem Zahlungseingang. Stellen Sie sich diese als eine Art Schuldschein gegenüber Ihrem Unternehmen vor. So wird beispielsweise der Stromverbrauch Ihres Unternehmens am Ende des Abrechnungszeitraums in Rechnung gestellt. Obwohl Sie den Strom bereits verbraucht haben, erfolgt die Zahlung nachträglich.
In diesem Blog werden der Prozess der Debitorenbuchhaltung und seine einzelnen Schritte, die wichtigsten Leistungsindikatoren (KPIs) im Debitorenbereich, die Herausforderungen in diesem Bereich sowie die Vorteile der Automatisierung der Debitorenbuchhaltung beleuchtet.
Der Prozess der Debitorenbuchhaltung erklärt
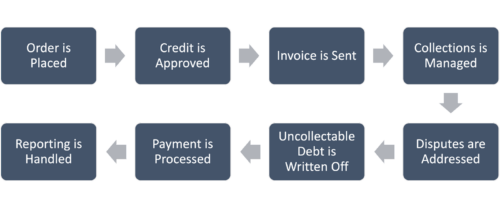
Obwohl Forderungen aus Lieferungen und Leistungen ein Vermögenswert in Ihrer Bilanz sind, ist es für die Aufrechterhaltung eines positiven Cashflows entscheidend, diese so schnell wie möglich in Bargeld umzuwandeln. Im Großen und Ganzen erfolgt dieser Prozess über die Rechnungsstellung und das Inkasso und umfasst den Versand der Rechnung, die Verwaltung des Inkassos, die Bearbeitung von Zahlungen, den Abgleich von Zahlungen mit Rechnungen sowie die Verbuchung der Zahlungen. Schauen wir uns die Details genauer an und betrachten wir die acht Schritte des Forderungsmanagements.
Schritt 1: Auftrag erhalten
Eine Bestellung (PO) wird als Ausdruck der Kaufabsicht des Kunden für Ihre Waren oder Dienstleistungen versandt. Sobald die Bestellung genehmigt ist, wird ein Kundenauftrag erstellt, in dem die an den Kunden verkauften Waren oder Dienstleistungen, die Menge und der Preis der Artikel sowie weitere Verkaufsbedingungen wie Rabatte, Liefertermin und -ort usw. aufgeführt sind.
Schritt 2: Kredit genehmigen
Als entscheidender Schritt zur Verringerung des Risikos von Forderungsausfällen wird die Bonität des Kunden geprüft. Dieser Prozess kann je nachdem, ob es sich um einen Bestandskunden oder einen Neukunden handelt, variieren; das Endergebnis ist jedoch entweder die Kreditgenehmigung oder -ablehnung oder die Vereinbarung alternativer Zahlungsbedingungen.
Schritt 3: Rechnungen versenden
Als verbindlicher Nachweis für den Kauf enthält die Rechnung Angaben zum fälligen Betrag und zum Zahlungsziel sowie zu weiteren Punkten wie Verzugsgebühren und Rabatten. Rechnungen werden dem Kunden in der Regel per E-Mail, über den elektronischen Datenaustausch (EDI) oder per Post zugestellt.
Schritt 4: Sammlungen verwalten
Das Inkasso gehört zweifellos zu den am meisten gefürchteten Aufgaben im Bereich der Forderungen und muss sowohl zügig als auch sorgfältig abgewickelt werden. Ist beispielsweise eine Zahlung überfällig, ist es ratsam, zunächst intern zu prüfen, ob die Rechnung fehlerfrei ist, ob sie an den Kunden versandt wurde und ob alle im Kundenauftrag aufgeführten Rabatte in der Rechnung berücksichtigt wurden. Ist die interne Überprüfung der Rechnung in Ordnung, beginnt die Inkassomaßnahme. Hier sind einige Leitlinien für den Inkassoprozess, die weit verbreitet sind.
- <7 days past due: Contact the customer with a gentle reminder that payment is due.
- 8–14 Tage überfällig: Nehmen Sie zum zweiten Mal Kontakt mit dem Kunden auf.
- 15–30 Tage überfällig: Dem Kunden wird ein Mahnschreiben zugesandt, in dem darauf hingewiesen wird, dass die Zahlung 30 Tage überfällig ist: In dieser Phase können je nach Ihren internen Richtlinien auch Verzugsgebühren anfallen.
- 31–45 Tage im Rückstand: Es erfolgt die vierte Kontaktaufnahme mit dem Kunden und es wird ein letztes Schreiben versandt.
- 46–60 Tage im Rückstand: Die Kontaktaufnahme wird in einem festgelegten Rhythmus, beispielsweise wöchentlich, fortgesetzt.
- 61–90 Tage im Rückstand: Bei einem erheblichen ausstehenden Betrag werden die Geschäftsleitung, der Rechtsbeistand oder ein Inkassounternehmen eingeschaltet.
Schritt 5: Streitigkeiten klären
Zwar wurden einige der Gründe für Zahlungsausfälle bereits in Schritt 4 angesprochen, doch gibt es noch weitere Ursachen, wie beispielsweise menschliche Fehler im Zahlungsprozess, Probleme mit den gelieferten Waren oder erbrachten Dienstleistungen, Abweichungen zwischen Angebot und Rechnung sowie Kommunikationsprobleme. Im Falle einer Rechnungsstreitigkeit kann es vorkommen, dass der Kunde den Teil der Rechnung bezahlt, der nicht strittig ist. Diese sogenannte Teilzahlung stellt Ihr Debitorenmanagement-Team vor eine zusätzliche Herausforderung.
Schritt 6: Uneinbringliche Forderungen abschreiben
Sobald alle Maßnahmen zur Eintreibung ausgeschöpft sind, kann eine Forderung als uneinbringlich eingestuft werden. Die Entscheidung darüber, ob eine Forderung uneinbringlich ist, hängt von der jeweiligen Branche sowie von den internen Finanzrichtlinien des Unternehmens ab.
Schritt 7: Zahlungen abwickeln
Um eine korrekte Buchführung zu gewährleisten, ist eine effiziente Zahlungsabwicklung unerlässlich. Es steht zwar eine Vielzahl von Zahlungsmethoden zur Auswahl, doch zu den beliebtesten zählen unter anderem:
- ACH oder EFT
- Überweisung
- Debitkarte, Kreditkarte oder virtuelle Karte
- Schecks
Um eine Vielzahl von Zahlungsmöglichkeiten anbieten zu können, benötigen Unternehmen die entsprechenden Tools. Um beispielsweise Online-Zahlungen akzeptieren zu können, benötigt das Unternehmen ein Zahlungsgateway und mindestens ein Händlerkonto sowie eine Plattform zur Unterstützung von E-Commerce oder Self-Service-Zahlungen. Für die Abwicklung von Zahlungen per Scheck benötigt das Unternehmen Lockboxen (über die eine Bank die Schecks entgegennimmt und verarbeitet).
Sobald die Zahlung eingegangen ist, wird sie auf die entsprechende(n) Rechnung(en) verbucht. Der Vorgang wird im Debitorenbuch als Gutschrift erfasst und von den verbleibenden offenen Forderungen abgezogen.
Schritt 8: Berichterstellung
Im Rahmen des Monatsabschlusses überprüft das Finanzteam alle verbuchten Transaktionen und überträgt die Endsalden aller Hauptbuchkonten in einen Bericht (Probebilanz). Dieser Schritt liefert die Informationen, die für die Erstellung des Jahresabschlusses erforderlich sind.
Durch die kontinuierliche Überprüfung Ihres Forderungsstatus können Sie die Effektivität Ihrer Forderungsabwicklung bewerten und so das Finanzteam dabei unterstützen, vorgegebene Leistungskennzahlen (KPIs) wie die Forderungslaufzeit (DSO), den kollektiven Effektivitätsindex und die Mitarbeiterproduktivität zu erreichen.
Verfolgen Sie die Entwicklung Ihrer Forderungen
Finanz-KPIs dienen dazu, die Leistung anhand von Zielen zu messen, und wirken sich direkt auf das Unternehmensergebnis aus. Die nachstehende Grafik, die auf der AR Pulse Check-Umfrage basiert, zeigt die drei wichtigsten KPIs zur Messung der Leistung im Bereich der Forderungen aus Lieferungen und Leistungen – DSO (56 %), Mitarbeiterproduktivität (52 %) und Index der kollektiven Effektivität (42 %).
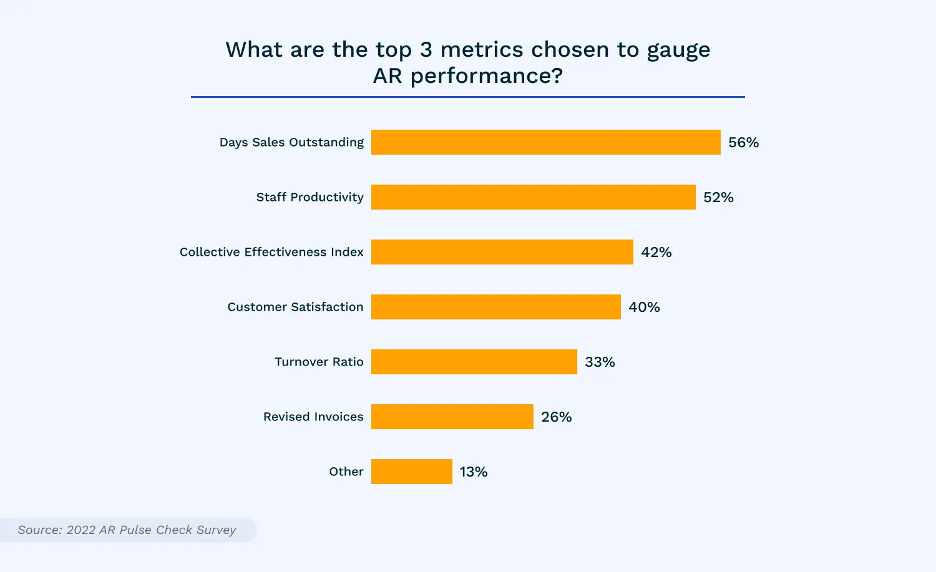
Zu den weiteren verwendeten KPIs zählen die Reduzierung von Forderungsausfällen, die Senkung des Anteils offener Forderungen, eine genaue Kassenabstimmung, Automatisierung/Skalierbarkeit sowie die Kundenzufriedenheit.
Häufige Herausforderungen im Bereich der Debitorenbuchhaltung
Die manuelle Abwicklung des Debitorenmanagements ist mit zahlreichen Herausforderungen verbunden, insbesondere wenn das Unternehmen wächst und die Anzahl der erstellten Rechnungen zunimmt. Betrachten wir die größten Herausforderungen im Debitorenmanagement aus der Perspektive der manuellen und der automatisierten Abwicklung.
Funktion | Manuelle AR | Automatisierte Debitorenbuchhaltung |
Rechnungserstellung | Anfällig für Fehler sowie Verzögerungen bei der Erstellung und Lieferung. | Fehler werden deutlich reduziert, und Rechnungen werden zeitnah erstellt und versendet. |
Sammlungen | Ad-hoc-Inkassoverfahren, die zu einem Rückstau bei den Rechnungen führen. | Automatisiertes Mahnwesen und Überwachung überfälliger Zahlungen. |
Zahlungsabwicklung | Anfällig für Fehler sowie für Verzögerungen bei der Bearbeitung und im Zahlungsfluss. Dies kann zur Nichteinhaltung der PCI-Standards führen. | Schließt Lücken im Prozess durch Systemintegration und gewährleistet die Einhaltung der PCI-Vorgaben. |
Finanzbuchhaltung | Ist mühsam und zeitaufwendig, fehleranfällig, nicht in der Lage, komplexe Transaktionen zu verarbeiten, und führt zu Verzögerungen bei der Erstellung von Berichten. | Die Automatisierung, die in der Regel cloudbasiert ist, ermöglicht eine Echtzeit-Protokollierung, steigert die Produktivität, gewährleistet die Datengenauigkeit und ermöglicht komplexe Transaktionen. |
Kassenabstimmung | Das ist nicht nur ineffizient, sondern auch fehleranfällig, führt zu Ungenauigkeiten aufgrund von Vermutungen und hat oft Diskrepanzen zwischen der Buchhaltung des Unternehmens und den Transaktionsbelegen zur Folge. | Verbessert die Datengenauigkeit, um sicherzustellen, dass die Summen mit der Bilanz, der Kapitalflussrechnung, der Kapitalaufstellung und der Gewinn- und Verlustrechnung übereinstimmen, und ermöglicht so eine bessere datengestützte Entscheidungsfindung. |
Skalierbarkeit | Ohne Personalaufstockung ist eine Skalierung schwierig, wenn nicht gar unmöglich. | Lässt sich mit minimalem manuellem Aufwand und minimalem Einsatz problemlos skalieren. |
Fehlerbehandlung | Höhere Fehlerquoten und niedrigere Fehlerbehebungsquoten. | Erkennt Fehler automatisch und senkt so die Fehlerquote. |
Compliance und Sicherheit | Erhöhte Risiken hinsichtlich der Nichteinhaltung von Vorschriften, kaum bis gar keine Sicherheit der Kundendaten. | Bietet Sicherheit auf Unternehmensniveau gemäß dem PCI-Sicherheitsstandard und dem DKIM-Protokoll für den E-Mail-Versand, gewährleistet die Umsatzrealisierung gemäß ASC 606 und IFRS 15, sorgt durch Verschlüsselung auf Anwendungsebene für den Schutz von Kundendaten und bietet rollenbasierte Berechtigungen, um die Kontrolle über vertrauliche Kundendaten zu gewährleisten. |
Berichte und Erkenntnisse | Einfache Berichte, die in der Regel manuell erstellt werden. | Bietet Echtzeit-Berichte, anpassbare Dashboards und erweiterte Analysen für intelligente Erkenntnisse. |
Kundenerlebnis | Die Kommunikation erfolgt in der Regel per E-Mail, wodurch die Wahrscheinlichkeit steigt, dass der E-Mail-Faden im Posteingang des Kunden untergeht. Zudem sind die Möglichkeiten für den Kundenselbstservice begrenzt. | Bietet rund um die Uhr Selbstbedienungszugriff auf Echtzeitinformationen, sodass Kunden ihren Verbrauch einsehen, Abrechnungen herunterladen, vergangene Zahlungen einsehen, Rechnungen bezahlen und Zahlungsmethoden verwalten können. |
Sofern Sie kein kleines Unternehmen führen, kann die manuelle Bearbeitung der Debitorenbuchhaltung schnell zu Problemen führen. Dazu zählen menschliche Fehler, Verstöße gegen Vorschriften, Sicherheitsrisiken und unzufriedene Kunden – allesamt Faktoren, die Ihrem Unternehmen hohe Kosten verursachen. Durch die Automatisierung der Debitorenbuchhaltung lassen sich diese Nachteile jedoch nahezu vollständig beseitigen.
Es stellt sich also die Frage: Sollte ich den Debitorenprozess automatisieren? Abgesehen von der oben gezeigten Gegenüberstellung von manueller Bearbeitung und Automatisierung finden Sie hier einige Fragen, die Sie berücksichtigen sollten.
- Haben Sie ein hohes Rechnungsaufkommen?
- Werden Ihre Transaktionen immer komplexer?
- Nehmen Fehler bei der AR-Verarbeitung zu?
- Stellen Sie einen Anstieg der DSO fest?
- Schreiben Sie immer mehr uneinbringliche Forderungen ab?
- Erfüllt Ihr Finanzteam die internen KPIs nicht?
- Steigt Ihre Kundenabwanderungsrate?
Wenn Sie auch nur auf einige dieser Fragen mit „Ja“ antworten, ist es jetzt an der Zeit, herauszufinden, wie Sie von der AR-Automatisierung profitieren können.
Bewährte Verfahren für das Management des Debitorenmanagements
Um den AR-Prozess erfolgreich zu bewältigen, reicht es nicht aus, lediglich Rechnungen auszustellen – es bedarf einer proaktiven Planung, Prozessdisziplin und einer engen funktionsübergreifenden Zusammenarbeit. Um die Leistung zu maximieren und kostspielige Verzögerungen zu vermeiden, müssen Finanzteams bewährte Best Practices anwenden, die Strategie und Umsetzung unternehmensweit aufeinander abstimmen.
Diese Vorgehensweisen bilden das Rückgrat eines soliden Forderungsmanagements und bieten einen skalierbaren Rahmen, um Wachstum, Schwankungen oder Marktveränderungen souverän zu bewältigen.
6 bewährte Vorgehensweisen, die Sie sofort umsetzen sollten
Der erste Schritt besteht darin, klare Kreditrichtlinien festzulegen. Eine mangelnde Standardisierung bei der Bonitätsprüfung führt häufig zu Zahlungsproblemen im weiteren Verlauf. Dokumentierte Kreditbedingungen, formalisierte Genehmigungsabläufe und regelmäßige Bonitätsprüfungen minimieren das Risiko und helfen Unternehmen, ihren Gewinn zu sichern. Dieses grundlegende Element wirkt sich direkt auf das Forderungsmanagement aus, indem es risikoreiche Kunden bereits vor Abschluss einer Transaktion herausfiltert.
Sobald Transaktionen laufen, ist eine effiziente Rechnungsstellung im Debitorenmanagement unerlässlich. Der Einsatz von Automatisierung zur Erstellung zeitnaher und korrekter Rechnungen trägt dazu bei, Unstimmigkeiten zu reduzieren und eine pünktliche Zahlung zu fördern. Vorlagen, vordefinierte Versandpläne und die Integration in Ihre CRM- oder ERP-Systeme sorgen für Konsistenz und Schnelligkeit – entscheidende Faktoren in schnelllebigen Abrechnungsumgebungen.
Auch die Kommunikation mit den Kunden sollte im Vordergrund stehen. Durch die Einführung strukturierter Zahlungserinnerungen – sowohl vor als auch nach Fälligkeit – lassen sich Zahlungsverzögerungen reduzieren. Diese Erinnerungen – die per E-Mail, SMS oder über Kundenportale versendet werden können – bekräftigen die Erwartungen, ohne die Beziehungen zu beeinträchtigen. In Verbindung mit einer durchdachten Eskalationsstrategie tragen sie dazu bei, überfällige Forderungen einzutreiben und gleichzeitig das gute Verhältnis zu den Kunden zu wahren.
Um die Sanierungsbemühungen zu unterstützen, sollten Sie einheitliche Strategien zum Forderungseinzug entwickeln, die Entschlossenheit und Flexibilität in Einklang bringen. Durch die Festlegung klarer Mahnverfahren, die Segmentierung der Konten nach Risikostufen und die Anwendung kundenspezifischer Kontaktprotokolle lässt sich der Forderungseinzug besser steuern und wird weniger reaktiv.
Intern sind Schulungen von entscheidender Bedeutung. Der Arbeitsablauf im Bereich der Debitorenbuchhaltung sollte von allen Teams, die daran beteiligt sind – Vertrieb, Support, Rechnungsstellung und Finanzabteilung –, genau verstanden werden. Schulungen tragen dazu bei, das Verständnis für die einzelnen Schritte des Debitorenprozesses zu vertiefen, von der Kreditgenehmigung bis zur Streitbeilegung, und sorgen so für eine engere Abstimmung und eine schnellere Problemlösung.
Schließlich verbindet die Leistungsüberwachung alle Aspekte miteinander. Die regelmäßige Überprüfung von Kennzahlen wie der Forderungslaufzeit (DSO), der Forderungsumschlagsrate und der Inkassoeffizienz bietet einen Echtzeit-Einblick darin, was funktioniert und was nicht. Die Teams gewinnen aus den Berichten zur Debitorenbuchhaltung umsetzbare Erkenntnisse, wodurch es einfacher wird, Richtlinien anzupassen, Lücken im Inkasso zu identifizieren und die Ergebnisse für die Kunden zu verbessern.
Wie AR-Automatisierung die Einhaltung von Vorschriften und die Sicherheit unterstützt
Da die Compliance-Vorschriften immer komplexer werden und die Datensicherheit zunehmend an Bedeutung gewinnt, ist die Automatisierung ein unverzichtbares Instrument im Debitorenmanagement. Durch die Digitalisierung zentraler Funktionen im Debitorenmanagement reduzieren Unternehmen manuelle Fehler, beseitigen Doppelarbeit und bringen Struktur in fragmentierte Arbeitsabläufe.
Die Automatisierung des Debitorenmanagements beginnt mit der Durchsetzung standardisierter Abrechnungsverfahren. Sie wendet eine einheitliche Logik auf die Debitorenabrechnung, die Kundensegmentierung, die Kreditrichtlinien und den Rechnungsabgleich an – und unterstützt so die Einhaltung von Standards zur Umsatzrealisierung wie ASC 606 und IFRS 15. Transparenz ist ein weiterer wesentlicher Vorteil. Automatisierungstools erstellen Prüfpfade, die Genehmigungen, Beanstandungen und Zahlungen nachverfolgen und so interne Überprüfungen sowie behördliche Prüfungen vereinfachen.
Die Sicherheit wird durch Verschlüsselung, rollenbasierten Zugriff und eine PCI-DSS-konforme Zahlungsabwicklung verbessert. Durch die Reduzierung manueller Arbeitsschritte sinkt das Risiko von Betrug, Datenlecks und unbefugten Änderungen. Die Automatisierung optimiert zudem die Berichterstattung gemäß den gesetzlichen Vorschriften. Die Erfassung und Aufbereitung von Daten in Echtzeit erleichtert die Erstellung von Informationen für Investoren, Berichten für den Vorstand und Finanzberichten.
Die Automatisierung des Forderungsabwicklungsprozesses sorgt zudem für mehr Einheitlichkeit und stärkt das Vertrauen der Beteiligten. Durch die Stärkung der Kontrollmechanismen bei der Forderungsabwicklung erhöhen Unternehmen ihre Widerstandsfähigkeit, können leichter skalieren und Compliance-Anforderungen souverän erfüllen.
Die Rolle von AR-Analysen und -Berichten bei der Entscheidungsfindung
Im Zeitalter der digitalen Finanzwirtschaft spielen Daten eine zentrale Rolle in jeder Strategie. Was die einzelnen Schritte im Debitorenmanagement betrifft, sind Analysen und Berichte unerlässlich, um zu verstehen, wie Ihre Debitorenprozesse funktionieren und wo Verbesserungsbedarf besteht. Indem sie Rohdaten in aussagekräftige Erkenntnisse umwandeln, können Unternehmen ihre gesamte Strategie zur Automatisierung des Debitorenmanagements von einem reaktiven zu einem proaktiven Ansatz weiterentwickeln.
- Ein unmittelbarer Vorteil ist eine bessere Cashflow-Prognose. Durch den Einblick in das Zahlungsverhalten der Kunden, die Fälligkeitsstruktur, die Zahlungshistorie und die Transaktionsdaten können Finanzteams genauere Prognosen erstellen. Dies ermöglicht proaktive Entscheidungen in Bezug auf Investitionen, Personalplanung und Kapitalallokation.
- Ausgefeilte Dashboards decken Engpässe und Risiken im Arbeitsablauf der Debitorenbuchhaltung auf. So können beispielsweise wiederholte Rechnungsstreitigkeiten bei bestimmten Kundensegmenten auf Kommunikationslücken oder Probleme bei den Richtlinien hindeuten. Mithilfe detaillierter Berichte können Debitorenmanager Muster erkennen und gezielte Verbesserungen umsetzen, bevor der Cashflow beeinträchtigt wird.
- Die Kundensegmentierung ist ein weiterer Bereich, in dem Analysen ihre Stärken ausspielen. Die Einteilung der Kunden nach Zahlungsverhalten, Kreditrisiko oder Reaktion auf Kontaktversuche hilft Unternehmen dabei, ihre Inkassostrategien anzupassen und dynamische Zahlungsbedingungen anzubieten. Diese maßgeschneiderten Ansätze sind effektiver als Einheitsmodelle und führen zu besseren Ergebnissen.
- Analysen verbinden AR mit der strategischen Planung. Diese Erkenntnisse fließen in übergeordnete Geschäftsentscheidungen ein – beispielsweise bei der Optimierung von Verkaufsanreizen, der Anpassung von Preismodellen oder der Änderung von Lieferplänen. AR-Daten werden so zu einer Ressource für Führungskräfte im gesamten Unternehmen.
Um diese Initiativen zu unterstützen, benötigen Führungskräfte im Finanzbereich individuell anpassbare Dashboards, die Kennzahlen wie die Forderungslaufzeit (DSO), die durchschnittliche Dauer der Streitbeilegung und offene Forderungen nach Kategorien erfassen. Diese liefern umsetzbare Erkenntnisse aus den Berichten zum Forderungsmanagement und versetzen die Teams in die Lage, monatliche Rückblicke durchzuführen, vierteljährliche Ziele festzulegen und die Leistung zu optimieren.
Insbesondere Analysen tragen zur kontinuierlichen Verbesserung bei. Indem Teams überprüfen, was funktioniert und wo Verzögerungen auftreten, können sie mit neuen Strategien experimentieren, Fortschritte messen und entsprechende Anpassungen vornehmen. Ob es um die Optimierung der Effizienz bei der Zahlungseingangsabwicklung oder um die Bewertung des Erfolgs beim Inkasso geht – das Berichtswesen im Bereich der Forderungen wird zum Leitfaden für eine intelligentere Umsetzung.
Rationalisierung und Optimierung der Prozesse im Debitorenmanagement
Durch die Automatisierung Ihrer Prozesse im Debitorenmanagement können Sie jeden Aspekt des Arbeitsablaufs vereinfachen und optimieren. Mit der Automatisierung des Debitorenmanagements minimieren Sie den manuellen Aufwand, reduzieren Fehler, beschleunigen den Cashflow, gewinnen geschäftliche Einblicke in Echtzeit und verbessern das Kundenerlebnis. Wenn Sie einen modernen Ansatz für das Debitorenmanagement verfolgen, können Sie den gesamten Prozess vom Rechnungsstellung über das Umsatzmanagement bis hin zum Inkasso automatisieren und Ihren Kunden gleichzeitig die Möglichkeit geben, sich selbst zu bedienen.
BillingPlatform wurde speziell für moderne Unternehmen entwickelt und bietet eine umfassende Lösung, die Sie von der Produktentwicklung bis hin zur Umsatzrealisierung begleitet. Unsere cloudbasierte Lösung deckt die Bereiche Abrechnung, Tarifierung, Rechnungsstellung, Inkasso, Umsatzrealisierung, Debitoren-Nebenbuch und vieles mehr ab – und bietet Ihnen damit alles, was Sie benötigen, um 100 % Ihrer Debitoren-Geschäftsprozesse zu rationalisieren und zu optimieren.
Sind Sie bereit, Ihre manuellen Prozesse im Debitorenmanagement durch einen modernen und skalierbaren Ansatz zu ersetzen? Fordern Sie noch heute eine Demo von BillingPlatform an.