Ist Bargeld immer noch König? Eine kurze Recherche liefert überzeugende Argumente für beide Seiten dieser Medaille. Eines ist jedoch sicher: Digitale Zahlungen sind auf dem Vormarsch. Laut einem kürzlich von Global Market Estimates veröffentlichten Bericht wird der weltweite Markt für digitale Zahlungen voraussichtlich von 83,1 Milliarden US-Dollar im Jahr 2023 auf satte 188,2 Milliarden US-Dollar bis zum Jahr 2028 wachsen. Angesichts dieses erwarteten Wachstums ist es wichtig, die Entwicklung digitaler Zahlungen, ihre Vor- und Nachteile sowie die zu erwartenden Zukunftsaussichten zu verstehen.
Was sind digitale Zahlungen?
Digitale Zahlungen sind für die überwiegende Mehrheit der Verbraucher und Unternehmen weltweit zum Standard geworden. Digitale Zahlungen bestehen in der Übertragung von Geldbeträgen von einem Zahlungskonto auf ein anderes unter Verwendung eines digitalen Geräts oder Kanals. Dazu gehören Zahlungen per Banküberweisung, Mobile Money, QR-Codes und andere digitale Zahlungsmethoden wie Kredit-, Debit- und Prepaid-Karten.
Die Beschreibung umfasst eine breite Palette digitaler Zahlungsmöglichkeiten, sodass sich die Gegenfrage „Was ist kein digitales Zahlungsmittel?“ leicht beantworten lässt. Nicht-digitale Zahlungen sind Transaktionen mit Bargeld oder Schecks.
Die Entwicklung des digitalen Zahlungsverkehrs
Die Anfänge des elektronischen Zahlungsverkehrs (EFT) lassen sich bis in die 1870er Jahre zurückverfolgen, als Western Union den EFT einführte. Dieser Oberbegriff umfasst das automatisierte Clearing-System (ACH), Überweisungen, Sofortzahlungen über E-Wallets und andere digitale Zahlungsmethoden.
Doch erst 1994 setzten sich digitale Zahlungen durch, als die Stanford Federal Credit Union begann, Online-Banking anzubieten. Andere Finanzinstitute erkannten das Potenzial digitaler Zahlungen und zogen bald nach, indem sie elektronische Zahlungsalternativen wie digitales Bargeld, E-Geld und Token anboten. Im selben Jahr wurde auch Amazon gegründet, was den E-Commerce in den Mainstream katapultierte. Damit war der Weg geebnet, dass sich auch andere Branchen der Revolution im Bereich des digitalen Zahlungsverkehrs anschlossen.
Der Bereich der digitalen Zahlungen entwickelte sich weiter, und Ende der 1990er Jahre trat PayPal auf den Markt und wurde zu einem der ersten Unternehmen, das Zahlungen über mobile Zahlungs-Apps und per E-Mail ermöglichte. Nach der Einführung von Google Wallet im Jahr 2011 waren die Schleusen geöffnet, und das digitale Portemonnaie setzte sich rasch durch. Dies veranlasste Unternehmen – von Airbnb bis zur Zions First National Bank (und alles dazwischen) – dazu, digitale Zahlungen zu akzeptieren.
Heute steht uns eine große Auswahl an digitalen Geldbörsen zur Verfügung, darunter Apple Pay, Cash App, Dwolla, Google Pay, Samsung Wallet, Venmo und Zelle. Dies vereinfacht nicht nur den Einkaufs- und Zahlungsvorgang, sondern bietet auch zusätzliche Funktionen. So stehen uns nun Geldüberweisungen, die Speicherung von Gutscheinen, Kundenkarten, Mitgliedskarten, Tickets, Bordkarten, Impfnachweise, die Möglichkeit, wiederkehrende Zahlungen zu tätigen, und vieles mehr auf Knopfdruck zur Verfügung. Im Jahr 2017 wurde der Telegram-Zahlungsbot eingeführt, der einen weiteren Kanal für die Entgegennahme von Zahlungen für erbrachte Produkte und Dienstleistungen bietet.
Springen wir nun in die Gegenwart
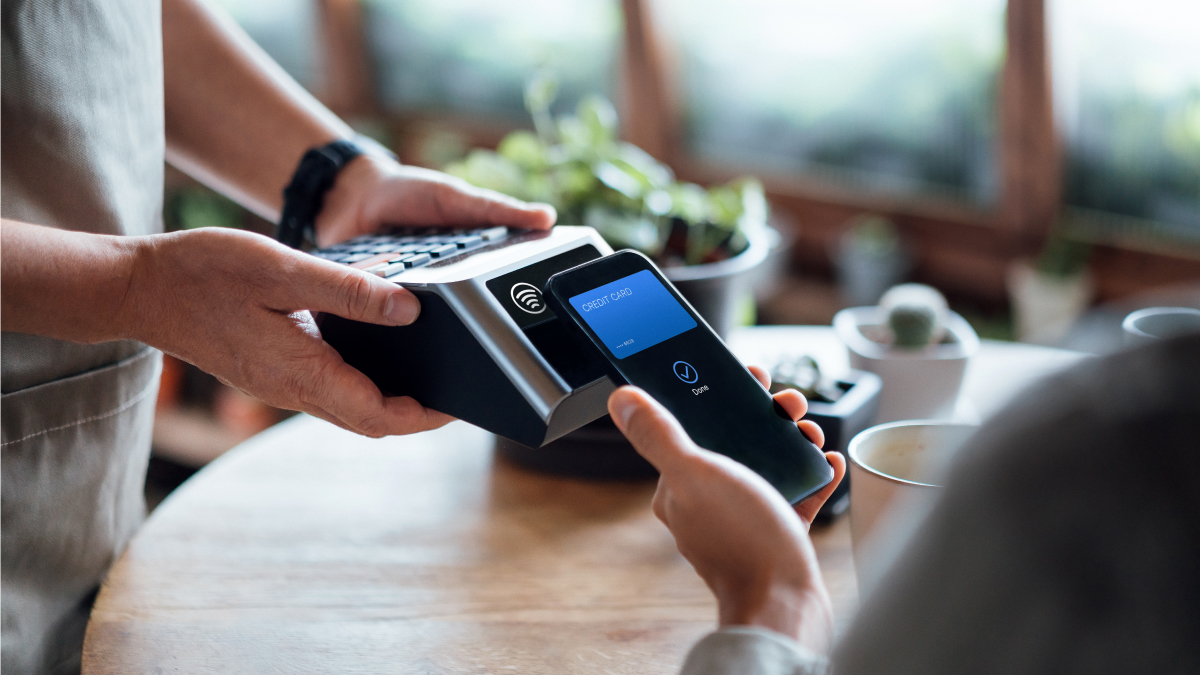
Derzeit befinden wir uns mitten im Übergang zum EMV-Standard (EuroPay, MasterCard und Visa), bei dem Smartphones, Smartwatches und andere intelligente Geräte mit der Funktion zur Abwicklung mobiler Zahlungen per Nahfeldkommunikation (NFC) ausgestattet sind. Was bedeutet das für Verbraucher und Unternehmen?
Praktisch alles, was sie kaufen möchten, kann über ein Smart-Gerät bezahlt werden! Dazu gehören beispielsweise Benzin, Lebensmittel, Software, Cloud-Speicher, Möbel und vieles mehr. Angesichts der zunehmenden Digitalisierung unserer Welt ist die digitale Revolution nicht nur bereits Realität, sondern gilt auch als Eckpfeiler einer neuen digitalen Wirtschaft.
Vorteile digitaler Zahlungen
Die Vorteile digitaler Zahlungen – sei es als Zahlungsempfänger oder als Zahler – sind zahlreich. Werfen wir einen Blick auf die 10 wichtigsten Vorteile digitaler Zahlungen.
1) Geschwindigkeit
Transaktionen werden nahezu sofort abgewickelt. Der Zahlungsempfänger erhält das Geld fast umgehend, was den Cashflow verbessert und die finanzielle Stabilität stärkt.
2) Komfort
Transaktionen können jederzeit und von jedem Ort aus durchgeführt werden, an dem eine Internetverbindung besteht. Dadurch entfällt die Notwendigkeit, große Bargeldbeträge oder ein Scheckheft mit sich zu führen.
3) Rückverfolgbarkeit
Sie können Transaktionen schnell und einfach nachverfolgen und erfassen, was die Transparenz und Nachvollziehbarkeit erhöht.
4) Kosten
Von Mitarbeitern, die sich um Vertrieb und Zahlungen kümmern, bis hin zum Ausdrucken von Schecks usw. – manuelle Prozesse werden durch Automatisierung ersetzt. Dies ermöglicht den elektronischen Versand und Empfang von Rechnungen und Zahlungen. Durch den Einsatz automatisierter Arbeitsabläufe wird der manuelle Arbeitsaufwand weiter reduziert, was zu Kosteneinsparungen und einer Verringerung von Fehlern führt.
5) Wiederkehrende Zahlungen
Online-Zahlungen haben die mühsamen Abläufe bei wiederkehrenden Zahlungen für Unternehmen mit Abonnementmodellen vereinfacht und beschleunigt.
6) Transparenz und Kontrolle
Wenn digitale Zahlungsoptionen in das Kreditorenbuchhaltungssystem integriert werden, lassen sich die Rechnungsfreigabe und Zahlungsautorisierungen leichter überwachen und steuern. Zudem verbessert sich dadurch die Transparenz der Kreditorenbuchhaltungsprozesse sowohl für das Unternehmen als auch für seine Lieferanten.
7) Inlands- und Auslandsüberweisungen
Bietet die Möglichkeit, den gesamten Lebenszyklus des Zahlungsvorgangs zu überwachen – von der Einleitung der Zahlung und der Tokenisierung über die Zahlungsabwicklung und den Abrechnungsprozess bis hin zu Rückbuchungsbenachrichtigungen – und ermöglicht so einen umfassenden Abgleich zwischen den Finanzsystemen.
8) Zahlungsmöglichkeiten
Bieten Sie Ihren Kunden eine breite Palette an Online-Zahlungsmöglichkeiten an. Dies wirkt sich direkt auf den Abschluss von Transaktionen und letztlich auf die Rentabilität aus.
9) Kundenerlebnis
Die schiere Bequemlichkeit digitaler Zahlungen sorgt für ein verbessertes Einkaufserlebnis. Dies wiederum steigert die Kundenzufriedenheit und stärkt die Kundenbindung.
10) Sicherheit
Der Schutz und die Vertraulichkeit von Kundendaten haben für große und kleine Unternehmen oberste Priorität. Durch den Einsatz von Sicherheitsmaßnahmen auf Unternehmensniveau, die den PCI- und DSGVO-Compliance-Standards für Kreditkartenzahlungen entsprechen, tragen Abrechnungssysteme dazu bei, dass Unternehmen ihre Daten schützen können. Die Verschlüsselung auf Anwendungsebene bietet einen sicheren Ansatz zum Schutz von Unternehmensdaten. Dabei geht sie über die reine Sicherung ruhender Daten hinaus, indem sie die FIPS 140-2-Verschlüsselungsstandards der Stufen 2 und 3 erfüllt.
Darüber hinaus erfordern Sicherheitsmaßnahmen wie die Zwei-Faktor-Authentifizierung (2FA) zwei separate und unterschiedliche Formen der Identifizierung, um auf Daten und Informationen zugreifen zu können. Der erste Faktor ist in der Regel ein Passwort, der zweite könnte ein Code sein, der per SMS an das Smartphone des Nutzers gesendet wird, oder sogar biometrische Daten wie Fingerabdruck, Gesicht oder Netzhaut. Einige Unternehmen haben die Sicherheit noch weiter ausgebaut, indem sie Betrugsbekämpfungssysteme implementiert haben, die künstliche Intelligenz und maschinelles Lernen (KI/ML) nutzen, um ungewöhnliches Verhalten oder verdächtige Aktivitäten zu überwachen und zu erkennen.
Nachteile digitaler Zahlungsmethoden
Wie bei allem gibt es neben den Vorteilen auch Nachteile. Im Folgenden sind die häufigsten Nachteile im Zusammenhang mit digitalen Zahlungen aufgeführt.
1) Sicherheit
Zunehmende Bedrohungen für die Cybersicherheit sowie immer ausgefeiltere Betrugsmethoden und -werkzeuge führen ebenfalls zu Sicherheitsrisiken. Weltweit beliefen sich die Verluste im E-Commerce aufgrund von Online-Zahlungsbetrug im Jahr 2022 auf schätzungsweise 41 Milliarden US-Dollar und werden voraussichtlich im Jahr 2023 auf 48 Milliarden US-Dollar ansteigen.
Zu den unter Cyberkriminellen weit verbreiteten Betrugsmaschen zählen Zahlungsbetrug über digitale Geldbörsen, QR-Code-Betrug und Krypto-Betrug sowie Betrug durch gefälschte Kontoanmeldungen und Betrugsmaschen wie Phishing, Smishing und Vishing. Wenn es zudem zu einer Datenpanne kommt oder die Plattform gehackt wird, verliert das Unternehmen nicht nur Geld, sondern es kann auch sein Ruf Schaden nehmen.
2) Technologie
Technische Störungen, Serverausfälle und andere technische Probleme können dazu führen, dass der Käufer keine Möglichkeit hat, seine Einkäufe zu bezahlen. Da digitale Zahlungen zudem auf einen Internetzugang angewiesen sind, sind Einkäufe möglicherweise nicht möglich, wenn der Internetzugang unzuverlässig oder eingeschränkt ist.
3) Gebühren
Für jede Kredit- oder Debitkarte, die durch das Lesegerät gezogen oder an dieses gehalten wird, wird dem Verkäufer eine Bearbeitungsgebühr berechnet. Betrachten wir die Gebühren für digitale Zahlungen einmal aus der Perspektive von „Staged“ und „Pass-Through“-Digital-Wallets.
Ein gestuftes digitales Portemonnaie nutzt mehrere „Stufen“, wie beispielsweise die Einzahlungs- und die Zahlungsstufe, wobei das Portemonnaie als Vermittler fungiert. Bei einem gestuften digitalen Portemonnaie fallen in der Regel höhere Transaktionsgebühren an, je nachdem, wie der Betreiber des Portemonnaies diese Gebühren weitergibt. Beispiele hierfür sind PayPal, Google Wallet und Square Cash.
In der Regel fallen bei digitalen Zahlungsdiensten wie Apple Pay, Android Pay und Samsung Pay ähnliche Gebühren an wie bei Einkäufen mit physischen Kreditkarten. Bei dieser Art des digitalen Zahlungsverkehrs werden die bei der Transaktion verwendeten Kartenzahlungsdaten genutzt, die an den Emittenten und das Kartennetzwerk weitergeleitet werden.
4) Übermäßige Ausgaben
Es ist relativ einfach, den Rückgang des Bargeldbestands oder einen Kontostand im Girokonto im Auge zu behalten, der sich rasch in Richtung Überziehung bewegt. Weniger offensichtlich ist hingegen die Anzahl der getätigten Einkäufe und die Höhe der Ausgaben, die über elektronische Zahlungsmittel getätigt wurden.
Digitale Zahlungen haben zwar ihre ganz eigenen Nachteile, doch es bleibt eine Tatsache, dass sie die Art und Weise, wie Transaktionen abgewickelt werden, weiterhin grundlegend verändern. Mit dem fortschreitenden technologischen Fortschritt werden digitale Zahlungen immer ausgereifter, zugänglicher und benutzerfreundlicher werden.
Die Zukunft des digitalen Zahlungsverkehrs
Angesichts einer stetig steigenden Zahl von Transaktionen entwickeln sich digitale Zahlungsmethoden und -optionen rasant weiter. Laut Statista nutzen etwa 950 Millionen Menschen mobile Online-Zahlungen, und diese Zahl wird in diesem Jahr voraussichtlich auf 1,31 Milliarden Nutzer ansteigen. Die fortschreitende Verbreitung wird weiterhin durch technologische Fortschritte untermauert, darunter KI/ML, Big Data, Blockchain, das Internet der Dinge (IoT), Netzwerke, das Metaversum, Software-as-a-Service (SaaS) usw.
Die neue digitale Wirtschaft ist in vollem Gange: Einkaufs- und Zahlungsmethoden werden neu definiert und prägen den globalen Markt neu. Zu den Trends, die sich rasch in der Zukunft durchsetzen, gehören:
- UBU-Mobile-Wallets, mit denen Kunden ihr Wallet per Karte oder EFT aufladen können
- Kauf von Waren oder Dienstleistungen über Kryptowährung und Blockchain
- Kontaktloses Bezahlen mit Mobiltelefonen oder Wearables
- Der Übergang vom Open Banking zum Open Finance, bei dem Anwendungsprogrammierschnittstellen (APIs) genutzt werden, um eine Vernetzung zwischen Finanzdienstleistern und Unternehmen zu ermöglichen
- Die Möglichkeit, über das Einkaufen im Laden und im Internet hinaus in einen 3D-fähigen digitalen Raum zu gelangen, der realistische Online-Einkaufserlebnisse bietet
Sind Sie bereit für die neue digitale Wirtschaft?
Wir leben in einer sich rasant verändernden Welt, und nirgendwo wird dies deutlicher als bei der Art und Weise, wie wir einkaufen, Produkte und Dienstleistungen erwerben und bezahlen. Kunden wünschen sich einen nahtlosen Kaufprozess mit schnellen, bequemen, einfachen und persönlichen Erlebnissen. Unternehmen möchten den Transaktionsprozess beschleunigen, manuelle Aufgaben und Fehler reduzieren oder ganz vermeiden, die Effizienz steigern und letztendlich den Cashflow aufrechterhalten.
Die Lösung für beide Seiten liegt im digitalen Zahlungsverkehr. Dieser erfordert jedoch eine agile Organisation, deren Flexibilität sich auch auf Ihre Abrechnungsprozesse erstreckt.
Der Bedarf an mehr Flexibilität in den Geschäftsabläufen und bei der Abrechnung ist die treibende Kraft hinter flexibleren Lösungen zur betrieblichen Unterstützung. BillingPlatform wurde unter Berücksichtigung zukünftiger Anforderungen an Abrechnung und Zahlung entwickelt und bietet eine flexible und skalierbare Abrechnungslösung, die es Unternehmen ermöglicht, alle Umsatzchancen zu nutzen.
Durch eine Partnerschaft mit dem Marktführer im Bereich Abrechnungs- und Ertragsmanagement können Sie sich problemlos an alle Anforderungen in Sachen Abrechnung und Zahlung anpassen – heute und in Zukunft. Ist Ihr Unternehmen bereit für die neue digitale Wirtschaft? Nehmen Sie an einer kostenlosen Führung durch BillingPlatform teil und erfahren Sie, wie wir Sie bei Ihrer Transformation unterstützen können.